Kelly-kriteriet: hvornår halv Kelly er bedre end fuld Kelly
2026-08-24 · 25 min · 4,855 words
Du har lige fundet det perfekte væddemål. Odds 2,50 på en kamp, hvor du ved, at det ægte hold har 50% chance for at vinde. Du åbner din Kelly-beregner, indtaster tallene, og resultatet blinker tilbage: 25% af din bankroll. En fjerdedel af alt, du ejer, på én kamp. Selvom matematikken er korrekt, føles det forkert. Din mave siger nej, og den intuition er ikke bare frygt—den er erfaring. Det er præcis her, de fleste spillere møder Kelly-kriteriet, og det er her, de fleste professionelle vælger at gå væk fra den "optimale" løsning.
John L. Kelly Jr. formulerede sit kriterium i 1956 hos Bell Labs, inspireret af Claude Shannons informationsteori. Edward Thorp brugte det senere til at slå blackjack og markedet, dokumenteret i Beat the Dealer og Fortune's Formula. Men selv Thorp, manden der bogstaveligt talt skrev bogen om at slå huset, anbefalede sjældent at gå all-in med fuld Kelly. Han vidste, hvad denne artikel vil lære dig: at den matematisk optimale indsats ofte er praktisk ubrugelig, og at halv Kelly ikke er en svaghed, men en overlevelsesstrategi.
Hvorfor den 'optimale' Kelly-indsats føles så risikabel i praksis
Fuld Kelly lover én ting: den maksimale hastighed af bankroll-vækst i det lange løb. Teorien er elegant. Hvis du har en fordel—en positiv forventet værdi (EV)—så findes der en præcis brøkdel af din bankroll, der vil gøre dig rigere hurtigere end nogen anden strategi. Problemet er, at vejen dertil går gennem et minefelt af volatilitet.
Forestil dig, at du følger fuld Kelly på dine væddemål. Du har en ægte edge på 5% over huset. Matematisk set vil du fordoble din bankroll hurtigere end med nogen anden indsatsstørrelse. Men undervejs vil du opleve drawdowns—periodevise tab—der kan ramme 50%, 60%, endda 80% af din kapital. Dette er ikke teori; det er statistisk mekanik. Med fuld Kelly er der en betydelig sandsynlighed for at miste halvdelen af din bankroll, før du når dit første fordoblingspunkt. For de fleste mennesker er det ikke en investeringsrejse; det er en følelsesmæssig rutsjebane, der ender med, at de opgiver systemet ved bunden eller går på tilt og ødelægger deres regler.
Den konkrete situation er altid den samme: Du har analyseret kampen, du kender din edge, men når beregneren siger 15% eller 20% af bankrollen, ved du intuitivt, at ét uheldigt rødt kort eller en dommerfejl kan koste dig måneders arbejde. Den intuition er korrekt. Fuld Kelly antager, at du kan tolerere ethvert swing, så længe den matematiske forventning er positiv. Virkeligheden er, at de fleste af os har psykologiske grænser, finansielle forpligtelser og risikoprofiler, der gør 80% drawdowns uacceptable.
Hvad optimerer Kelly-kriteriet egentlig for?
For at forstå, hvorfor fuld Kelly er så aggressiv, skal du forstå, hvad den optimerer. Den maksimerer ikke din forventede gevinst på det næste væddemål. Den maksimerer den geometriske gennemsnitlige vækstrate af din bankroll over uendeligt mange gentagelser. Dette er en kritisk forskel fra det aritmetiske gennemsnit, som de fleste intuitivt tænker i.
Tag et simpelt eksempel. Du har 1000 kr. Du satser det hele på en mønt, der giver dig 50% gevinst ved plat og 40% tab ved krone. Det aritmetiske gennemsnit er positivt: (1,5 + 0,6)/2 = 1,05, altså 5% forventet afkast. Men det geometriske gennemsnit er √(1,5 × 0,6) = √0,9 ≈ 0,948. Din bankroll vil i gennemsnit skrumpe med 5,2% per runde, selvom hvert enkelt væddemål har positiv EV. Hvorfor? Fordi et tab på 40% kræver en gevinst på 66,7% for at komme tilbage til nul, mens en gevinst på 50% kun kræver et tab på 33,3% for at udslette profitten. Asymmetrien er brutal.
Kelly-kriteriet løser dette ved at finde den indsats, der maksimerer det geometriske gennemsnit. Den beskytter dig mod ruin ved at sikre, at du aldrig satser så meget, at et enkelt tab bliver uopretteligt. Men den optimerer for medianen af din fremtidige formue, ikke gennemsnittet. Det betyder, at den accepterer, at halvdelen af alle spillere, der følger strategien, vil ende med mindre end medianen—potentielt langt mindre. Den siger: "Hvis du kan holde ud gennem volatiliteten, vil du vokse hurtigst muligt." Den spørger ikke, om du kan holde ud.
De skjulte antagelser, der gør fuld Kelly så aggressiv
Fuld Kelly er aggressiv, fordi den bygger på en række antagelser, der aldrig holder i den virkelige verden. Den første og farligste er perfekt information. Formelen antager, at du kender den sande sandsynlighed p for at vinde. Ikke et estimat, ikke en god gæt, men den objektive sandhed. I sportsvæddemål er p altid usikkert. Du tror måske, at hold A har 55% chance, men den rigtige chance kunne være 52% eller 58%. Denne usikkerhed er katastrofal for fuld Kelly.
Andre urealistiske forudsætninger inkluderer uendelig delbarhed af indsatser (du kan satse 0,003% af din bankroll uden problemer), ingen transaktionsomkostninger, og at odds ikke bevæger sig imod dig, når du placerer væddemålet. Desuden antager standard Kelly, at du kun placerer ét væddemål ad gangen og venter på resultatet, før du placerer det næste. I en lørdag eftermiddag med 20 fodboldkampe er dette urealistisk.
Når disse antagelser bryder sammen—hvilket de altid gør—fører blind anvendelse af fuld Kelly til systematisk overbetting. Du satser for meget på usikre edges, du ignorerer korrelation mellem væddemål, og du undervurderer risikoen for ruin. Resultatet er, at mange spillere, der matematisk set har en edge, alligevel går fallit, ikke på grund af dårlig analyse, men på grund af for aggressiv indsatsstyring.
Introduktion til fraktioneret Kelly: Løsningen på virkelighedens usikkerhed
Fraktioneret Kelly er løsningen. I stedet at satse den fulde andel f*, som formlen beregner, satser du en fast brøkdel—typisk 50%, 25% eller endda 10%. Halv Kelly (50% fraktion) er den mest udbredte justering blandt professionelle sportsbettere og investorer. Det er ikke et kompromis mellem sikkerhed og vækst; det er en erkendelse af, at den teoretiske model ikke passer til virkeligheden.
Når du skifter til halv Kelly, accepterer du, at dine estimater af sandsynligheder er usikre, at din bankroll ikke er uendelig, og at din psykologiske tolerance for tab er begrænset. Du bytter en lille del af den maksimale teoretiske vækst for en dramatisk reduktion i risiko. Dette er ikke defensivt spil; det er professionelt spil. Det er forskellen på at overleve nok til at lade statistikken arbejde for dig, versus at brænde ud på vejen dertil.
Målet med fraktioneret Kelly er at opnå en stor del af den geometriske vækst, mens du holder volatiliteten på et niveau, hvor du kan sove om natten og holde fast i strategien, når variansen slår til. For de fleste praktiske formål er halv Kelly ikke bare en god idé—det er den eneste måde at anvende Kelly-kriteriet uden at løbe en urimelig risiko for ruin.
Vækst vs. risiko: Hvad ofrer du for mere sikkerhed?
Her kommer den gode nyhed: Ofret er mindre end frygten. For små edges og uafhængige binære bets gælder den klassiske tilnærmelse, at når du går fra fuld Kelly til halv Kelly, falder din forventede vækstrate til cirka 75%, mens variansen falder til 25%. Dette skyldes, at væksten skalerer lineært med fraktionen, mens variansen skalerer med kvadratet. Du opgiver altså omkring 25% af den teoretiske vækst for at reducere volatiliteten med 75%. Det er en handel, som enhver rationel investor bør overveje seriøst, selvom de præcise tal varierer afhængigt af bet-størrelsen og korrelationer.
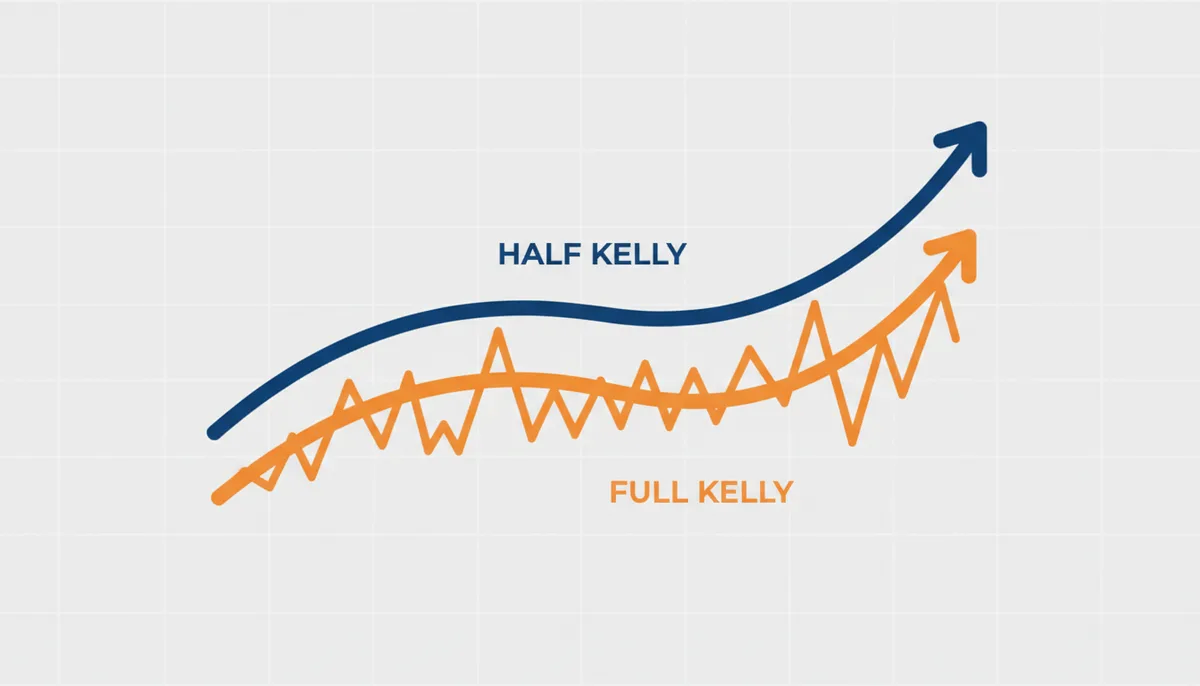
Visuelt set ser forskellen sådan ud: Fuld Kelly skaber en formuekurve med ekstreme toppe og dybe dale. Den kan nå højere end nogen anden strategi, men den kan også falde 60-80% undervejs. Halv Kelly skaber en glattere kurve. Den når måske ikke de samme ekstreme højder lige så hurtigt, men den undgår de dybe huller, der får de fleste til at opgive. Over en periode på 500 væddemål vil halv Kelly ofte være tæt på eller ligefrem overhale fuld Kelly, simpelthen fordi fuld Kelly har haft et par ødelæggende drawdowns, der krævede umulige recovery-rates.
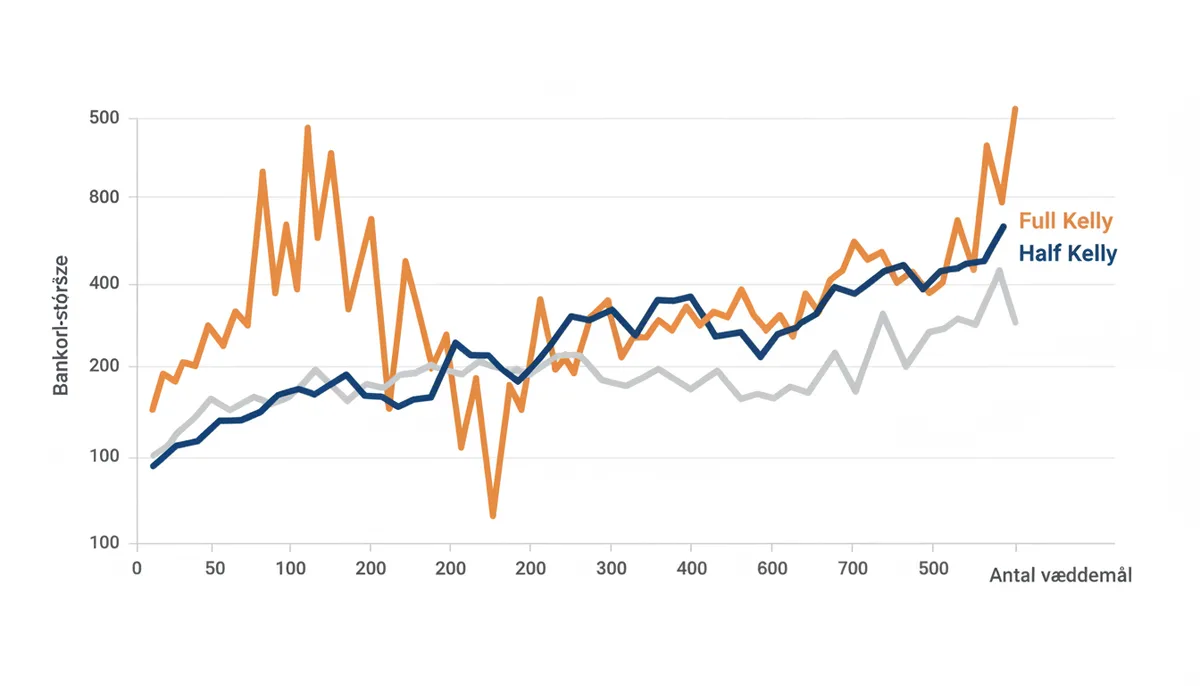
For de fleste mennesker er denne trade-off en no-brainer. Du får en stor del af den maksimale vækst med markant mindre risiko målt i standardafvigelse og en brøkdel af risikoen for katastrofale drawdowns. Det er ikke at være bange; det er at være smart. Hvis du kan opnå tre fjerdedele af det optimale resultat med langt mindre chance for at gå fallit, hvorfor så gamble med din bankrolls overlevelse?
Sådan beregner du din indsats med halv Kelly: En trin-for-trin guide
Lad os få hænderne ned i det praktiske. Den klassiske Kelly-formel ser sådan ud:
f* = (bp - q) / b
Hvor:
- f* er den andel af din bankroll, du skal satse (fuld Kelly)
- b er decimaloddset minus 1 (netto odds)
- p er sandsynligheden for at vinde (som decimal)
- q er sandsynligheden for at tabe (1 - p)
Lad os tage et konkret eksempel. Du vil satse på en fodboldkamp med decimalodds 3,00. Det betyder, at b = 2,00 (du vinder 2 kr. for hver satset krone plus din indsats tilbage). Efter grundig analyse vurderer du, at holdet har 40% chance for at vinde. Så p = 0,40 og q = 0,60.
Indsætter vi i formlen:
f* = (2,00 × 0,40 - 0,60) / 2,00
f* = (0,80 - 0,60) / 2,00
f* = 0,20 / 2,00
f* = 0,10 eller 10%
Dette er fuld Kelly. Den siger, at du skal satse 10% af din bankroll på dette væddemål. Men du er professionel, du kender usikkerheden i dine estimater, så du vælger halv Kelly. Du ganger resultatet med 0,5:
Halv Kelly = 10% × 0,5 = 5%
Har du en bankroll på 20.000 kr., sætter du altså 1.000 kr. på kampen i stedet for 2.000 kr. Dette giver dig 75% af den teoretiske vækst, men med langt mindre risiko. Hvis du vil være endnu mere konservativ, kan du gå til kvart Kelly (2,5% eller 500 kr.), hvilket stadig giver dig 44% af den maksimale vækst, men med drastisk reduceret varians.
Parameterusikkerhed: Den største fjende for en Kelly-spiller
Den største risiko i Kelly-kriteriet er ikke varians—det er parameterusikkerhed. Det vil sige, at du har beregnet din edge forkert. Hvis du overvurderer din vinderchance med blot 5 procentpoint, kan det føre til en eksponentiel stigning i den anbefalede indsats og dermed en dramatisk øget risiko for ruin.
Forestil dig samme odds 3,00 som før. Du troede, du havde 40% chance, men du havde faktisk kun 35%. Ved 40% var fuld Kelly 10%. Ved 35% er formlen:
f* = (2,00 × 0,35 - 0,65) / 2,00 = (0,70 - 0,65) / 2 = 0,025 eller 2,5%
Du har altså satset 10% af din bankroll på et væddemål, hvor den korrekte Kelly-indsats burde have været 2,5%. Du har overbet med en faktor fire. Dette er vejen til ruin. Og det er ikke usandsynligt—at estimere sande sandsynligheder i sportsvæddemål er ekstremt svært, og de fleste har en tendens til at være overoptimistiske om deres egne evner.
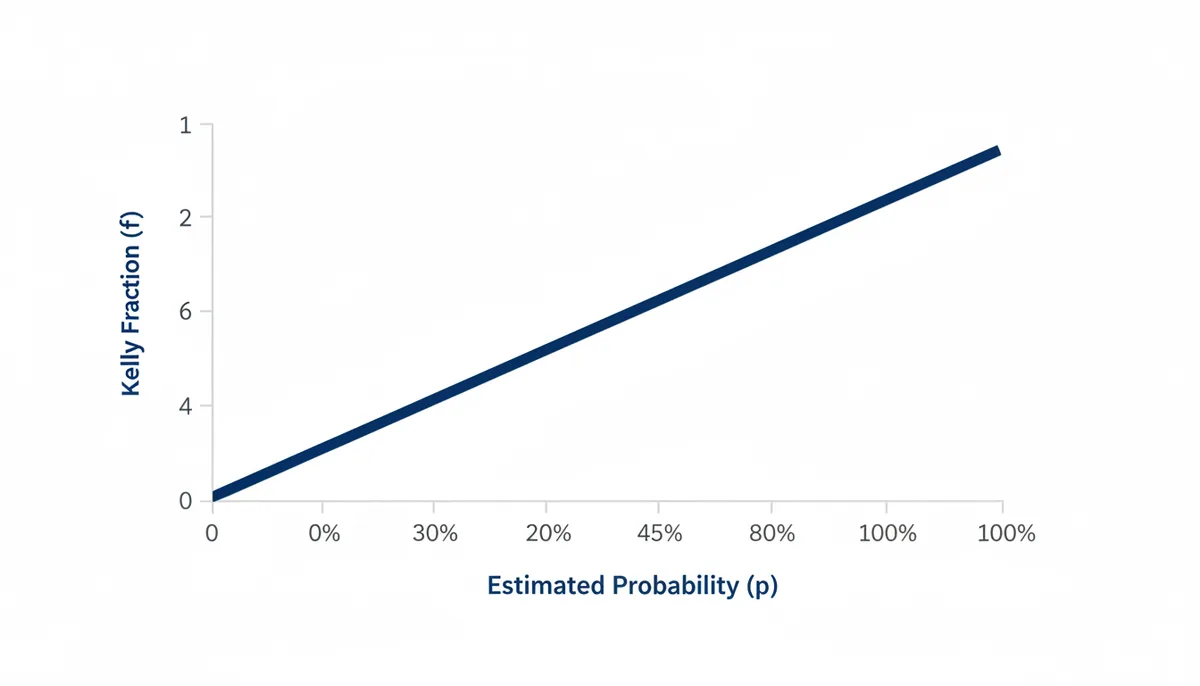
Halv Kelly fungerer som en sikkerhedsmargin mod denne uundgåelige fejlestimering. Selv hvis du har overvurderet din edge med 50%, ender du stadig med en levedygtig indsatsstørrelse. Det giver dig rum til at lære, justere dine modeller og overleve de perioder, hvor markedet bevæger sig imod dig, uden at din bankroll fordamper.
Sådan vælger du den rigtige Kelly-fraktion for dig
Der findes ikke én rigtig fraktion for alle. Dit valg afhænger af fire nøglefaktorer: Tilliden til dit estimat, din psykologiske tolerance for drawdowns, bankrollens formål, og antallet af samtidige væddemål.
Hvis du er ny i betting, eller hvis du arbejder i et marked med høj usikkerhed (som niche-esport eller lavere divisioner i fodbold), skal du være konservativ. Her er en ramme til at vælge:
| Tillid til edge-estimat | Psykologisk risikotolerance | Antal samtidige væddemål | Anbefalet Kelly-fraktion |
|---|---|---|---|
| Høj | Høj | Få (1-3) | 0,50 - 0,75 |
| Høj | Medium | Få | 0,25 - 0,50 |
| Medium | Medium | Mange (10+) | 0,10 - 0,25 |
| Lav | Lav | Mange | 0,05 - 0,10 |
| Medium | Lav | Få | 0,10 - 0,25 |
| Høj | Lav | Mange | 0,10 - 0,20 |
Som tommelfingerregel: Brug halv Kelly (0,50) til velanalyserede sportsvæddemål i markeder, du kender godt. Gå ned til kvart Kelly (0,25) for mere spekulative bets eller når du tester nye strategier. Er du nybegynder, eller arbejder du med høj volatilitet, så start med 1/10 Kelly (0,10). Det vigtigste er konsistens—vælg en fraktion og hold dig til den gennem både gode og dårlige perioder.
Hvornår er fuld Kelly nogensinde det rigtige valg?
Der findes situationer, hvor fuld Kelly er forsvarligt. Disse er sjældne og kræver næsten perfekt viden om udfaldet. Den mest oplagte er arbitrage-væddemål, hvor profitten er garanteret uanset udfaldet. Her kender du præcis p (typisk 100% på at vinde ét eller andet, da du dækker alle udfald), og fuld Kelly giver mening, fordi der ingen reel risiko er—kun variationsrisiko på, hvilken konto du vinder på.
Et andet tilfælde er i computersimulerede miljøer med kendte sandsynligheder, som i nogle former for algoritmisk handel eller backgammon med perfekt information. Her kan du beregne p præcist, og fuld Kelly vil maksimere din vækst uden frygt for parameterusikkerhed.
Men for 99% af alle praktiske formål—sportsvæddemål, pokerturneringer, aktieinvesteringer med usikker edge—er fuld Kelly en unødvendig risiko. Selv Edward Thorp, der havde matematikken på plads og testede systemerne i laboratoriet, brugte fraktioneret Kelly i praksis. Han vidste, at teorien kræver perfekte forudsætninger, og at virkeligheden altid byder på overraskelser.
Avanceret anvendelse: Håndtering af flere væddemål på én gang
En søndag eftermiddag har du måske 10 kampe, du vil satse på samtidig. Hvis du beregner fuld Kelly for hvert enkelt væddemål og lægger dem sammen, ender du måske med at anbefale en samlet eksponering på 150% af din bankroll. Dette er umuligt og farligt. Problemet er, at standard Kelly-formlen antager, at du venter på resultatet af ét væddemål, før du placerer det næste.
Løsningen hedder simultan Kelly eller portefølje-Kelly. Dette kræver kompleks matrixalgebra, hvor du tager højde for korrelationen mellem dine væddemål. Hvis to kampe involverer det samme hold (f.eks. både at vinde kampen og at score først), er de korrelerede, og den samlede risiko er højere end summen af de individuelle risici.
Uden adgang til specialiseret software er den praktiske heuristik følgende: Reducér din Kelly-fraktion drastisk, når du har mange samtidige væddemål. Hvis du normalt bruger halv Kelly, og du har 10 åbne positioner, så reducer til 1/10 Kelly eller 1/20 Kelly per væddemål. Dette sikrer, at din samlede eksponering ikke overstiger 50-100% af bankrollen. Alternativt kan du bruge en simpel "unit betting" tilgang, hvor du definerer én unit som en fast procentdel (f.eks. 1% af bankrollen) og aldrig satser mere end én unit pr. væddemål, uanset hvor stærk din edge er.
Sammenligning af Kelly-fraktioner: En kvantitativ oversigt
Lad os se på tallene. Nedenstående tabel viser præcis, hvad du får og giver afkald på ved forskellige fraktioner, baseret på matematisk teori og Monte Carlo-simuleringer:
| Kelly Fraktion | Relativ Vækstrate | Relativ Varians | Typisk Maks. Drawdown |
|---|---|---|---|
| Fuld (1,0) | 100% | 100% | 50-70% |
| Halv (0,5) | 75% | 25% | 25-35% |
| Kvart (0,25) | 44% | 6,25% | 10-15% |
Tallene taler deres tydelige sprog. Halv Kelly giver dig tre fjerdedele af den maksimale vækst, men med kun en fjerdedel af volatiliteten. Risikoen for et katastrofalt drawdown falder fra potentielt ruinøse 50-70% til håndterbare 25-35%. Kvart Kelly giver stadig næsten halvdelen af væksten, men med ekstremt lav risiko.
Sweet spot'et for de fleste professionelle ligger mellem 0,25 og 0,50. Det giver tilstrækkelig vækst til at bygge en bankroll op over tid, samtidig med at du undgår de dybe dalperioder, der ødelægger karrierer. Husk, at en 50% drawdown kræver en 100% gevinst blot for at komme tilbage til nul. En 25% drawdown kræver kun 33% gevinst. Den asymmetriske matematik gør halv Kelly til den rationelle default-indstilling.
Den psykologiske fælde: Hvorfor selv en perfekt strategi kan fejle
Den største trussel mod din bankroll er ikke matematikken; det er dig selv. Når du har satset 20% af din kapital på et væddemål, og det taber, følger der ofte en række mere desperate bets for at vinde tabene tilbage. Dette er "tilt", og det ødelægger flere spillere end dårlige odds nogensinde har gjort.
Halv Kelly beskytter dig mod dig selv. Når din indsats kun er 5% i stedet for 10%, føles tabet mindre personligt. Du kan se det som en forretningsudgift frem for et personligt nederlag. Du kan holde fast i din strategi gennem en tabende stime på 10 væddemål, fordi din bankroll stadig er intakt. Ved fuld Kelly kan 10 tab i træk betyde, at du har mistet 65% af din kapital, og det kræver en næsten supermenneskelig disciplin ikke at panikke.
Den primære fordel ved fraktioneret Kelly er derfor ikke kun matematisk; det er psykologisk. Det giver dig den buffer, du har brug for for at overleve variansen, så din edge kan komme til udtryk over det lange løb. Husk, at selv med en solid edge på 55% mod 50% i møntslag, vil du opleve perioder med 10 tab i træk med jævne mellemrum. Det er ikke uheld; det er statistik. Halv Kelly sikrer, at disse perioder er bump på vejen frem for afgrunde, der sluger din karriere.
Ofte stillede spørgsmål
Kan jeg bruge Kelly-kriteriet til casinospil som roulette eller blackjack?
Ja, men kun hvis du har en positiv forventet værdi (en 'edge'), hvilket er ekstremt sjældent i casinospil. For en blackjack-spiller, der tæller kort og dermed ved, hvornår sandsynligheden ændrer sig til spillernes fordel, er Kelly-kriteriet essentielt for at maksimere profit uden at risikere ruin. For en almindelig roulette-spiller uden en edge, vil Kelly-formlen altid anbefale ikke at spille, da forventet værdi er negativ. At bruge Kelly på negativ-EV spil vil blot optimere hastigheden af dit tab.
Hvad sker der, hvis jeg beregner min vinderchance forkert?
Hvis du overvurderer din vinderchance, vil du satse for meget og øge din risiko for ruin markant. En lille fejl i estimatet af p fører til en stor fejl i indsatsstørrelsen, da formlen er sensitiv overfor inputs. Det er netop derfor, fraktioneret Kelly (som halv Kelly) anbefales, da det skaber en sikkerhedsmargin mod sådanne uundgåelige fejlestimater. Det beskytter dig mod din egen overoptimisme.
Hvor ofte skal jeg genberegne min bankroll-størrelse?
Ideelt set bør du genberegne din indsatsstørrelse efter hvert eneste væddemål, da din bankroll ændrer sig, og Kelly er en proportional strategi. I praksis kan det være tilstrækkeligt at justere den dagligt eller ugentligt, afhængigt af hvor ofte du spiller. Nogle spillere bruger en "rullende bankroll" opdateret ugentligt for at undgå at skulle justere mikroskopiske beløb efter hvert enkelt bet. Det vigtigste er at være konsistent og aldrig "chase" tab ved at øge indsatsen udenfor strategien.
Hvad er forskellen på Kelly-kriteriet og systemer som Martingale?
Kelly-kriteriet er en risikostyringsstrategi, der justerer indsatsen baseret på din faktiske fordel og bankroll-størrelse for at maksimere langsigtet vækst. Det er matematisk bevist til at virke, når du har en edge. Martingale er en negativ progressionsstrategi, der fordobler indsatsen efter tab for at indhente tab, uden hensyn til om du har en edge eller ej. Martingale kræver uendelig bankroll og uendelige indsatsgrænser for at virke og vil matematisk garantere ruin på lang sigt i enhver reel situation med begrænsede ressourcer.
Findes der en god beregner til fraktioneret Kelly?
Ja, SorteCalc tilbyder en Kelly Criterion Calculator, hvor du kan indtaste dine odds og din estimerede sandsynlighed. Den viser resultatet for fuld Kelly, som du derefter nemt kan gange med din ønskede fraktion (f.eks. 0,5 for halv Kelly) for at få den konkrete indsats i kroner. Beregneren hjælper med at undgå regnefejl, når du arbejder med komplekse odds eller mange simultane væddemål.
Hvad hvis min bankroll er meget lille? Skal jeg stadig bruge Kelly?
Ja, princippet er det samme uanset bankroll-størrelse. Kelly-kriteriet satser en procentdel, ikke et fast beløb, så det skalerer automatisk til din situation. Med en lille bankroll kan de faktiske indsatser dog blive meget små (f.eks. 50 kr. på et bet), hvilket kan føles meningsløst. Her kan du overveje at bruge en mindre konservativ fraktion (som 0,25 Kelly) for at bygge bankrollen op hurtigere, mens du stadig beskytter mod ruin, eller acceptere, at du skal bygge bankrollen op udenfor betting-verdenen først, før Kelly bliver praktisk anvendelig.
Når din edge forsvinder i åbningen: Kelly og closing line-værdien
Du har gjort arbejdet. Analysen viser, at hjemmeholdet burde have 45% chance for at vinde, men bookmakeren giver odds 2,20. Du vurderer, at fair odds burde være 2,22 (45%), så dette er en lille, men acceptabel edge. Du åbner Kelly-beregneren, justerer ned til halv Kelly for sikkerheds skyld, og placerer 2% af din bankroll. Men efterhånden som kampen nærmer sig, stiger oddsene mod dig og lukker på 2,50. Markedet indikerer nu en sand sandsynlighed på kun 40%. Din reelle forventede værdi var ikke positiv: EV = 0,40 × 2,20 − 1 = −0,12 eller −12%. Kelly-formlen virkede perfekt, men inputtet var forkert, fordi din "edge" var en illusion skabt af en dårlig vurdering, som markedet afslørede.
Dette er den største praktiske svaghed ved Kelly-kriteriet i moderne sportsbetting: Det antager, at oddsene er statiske, og at din vurdering af p er mere præcis end markedets. I virkeligheden er odds en dynamisk pris, der bevæger sig mod den effektive værdi (closing line). Hvis du konsekvent better til odds, der er lavere end lukkekursen, taber du på lang sigt uanset Kelly-beregninger. Problemet er, at du ikke kender lukkekursen, når du beregner din indsats.
Løsningen er at integrere usikkerheden omkring din edge direkte i Kelly-fraktionen. Hvis du better i markeder med høj volatilitet (f.eks. lige før en skadesrapport offentliggøres), skal du reducere din fraktion yderligere, måske til kvart Kelly eller lavere. Alternativt kan du bruge en "forsinkelsesfaktor": Hvis du ved, at du typisk better 4-6 timer før kampstart, og historik viser, at dine odds i gennemsnit bevæger sig imod dig med 10% (altså stiger mod højere odds), skal du justere dit input-b ned med 10%, før du beregner. Hvis odds 2,20 med 90% sandsynlighed for at ende på 2,50, er din reelle edge ikke lille og positiv, men negativ. Kelly-formlen er kun så god som dens evne til at forudsige den endelige pris. Derfor er halv Kelly ikke bare en beskyttelse mod varians, men også en buffer mod den uundgåelige glidning i odds, der spiser din teoretiske fordel, før kampen overhovedet begynder.
Den usynlige skat: Hvorfor Kelly kan være for dyrt at implementere
Kelly-kriteriet lover optimal vækst, men den pris, du betaler, er ikke kun i form af risiko; det er i form af tid og kognitive resurser. For at bruge Kelly korrekt skal du estimere en præcis sandsynlighed p for hvert eneste væddemål. Det kræver adgang til data, modelleringsværktøjer og timer af analyse. Hvis du placerer fem væddemål om dagen, og hver Kelly-beregning tager 30 minutter inklusive research, bruger du to og en halv time dagligt på ren administrativ optimering. Spørgsmålet er, om gevinsten ved at satse 3,2% i stedet for en flat 2% opvejer omkostningen ved ikke at bruge den tid på at finde det sjette +EV-væddemål.
Sammenlign mekanikken i praksis. Flat betting—hvor du sætter 1-2% af din bankroll på alt, hvor du ser en edge—kræver sekunder. Du skal blot bekræfte, at EV er positiv, og klikke. Kelly kræver, at du kvantificerer hvor positiv EV er. Hvis din estimationsfejl typisk er ±5% (altså du tror du har 55%, men har 50% eller 60%), så vil den ekstra præcision fra Kelly ofte blive udslettet af støjen. Matematisk set: Hvis dine estimater er upræcise, kan en aggressiv Kelly-strategi faktisk underperforme simpel flat betting, fordi du nogle gange satser 5% på en 48% chance (negativ EV) og andre gange 1% på en 60% chance (stor positiv EV), hvor flat betting ville have givet dig 2% på begge.
For de fleste semi-professionelle spillere er den rationelle strategi derfor en hybrid: Brug Kelly-formlen som en "sanity check" for at sikre, at du ikke overbetter på lange skud, men anvend en fast fraktion (f.eks. 1% af bankrollen) for alt, hvor din edge er "medium" (mellem 2-8%). Reserver den fulde Kelly-præcision til de sjældne tilfælde, hvor du har ekstrem tillid til dit estimat (f.eks. arbitrage-situationer eller insider-information). På den måde køber du dig beskyttelse mod ruin for prisen af en lille smule teoretisk vækst, men du sparer timer, som du kan investere i at finde flere edges. Tid er også en bankroll—en, der ikke kan genopbygges efter et tab.
Den korte bro: Sekvensrisiko ved endelige betting-sæsoner
Kelly-kriteriet optimerer for uendeligt mange gentagelser. Det antager, at hvis du bare spiller længe nok, vil den geometriske vækst dominere, og du vil ende rig. Men du har ikke uendelig tid. Du har måske en sæson på 100 kampe, en VM-turnering på 64 kampe, eller en måned, hvor du skal vise profit til en investor. I et endeligt antal væddemål—selv med positiv EV—eksisterer der en ikke-triviel risiko for, at du rammer en så uheldig sekvens af tab, at din bankroll går i nul, før statistikken når at retfærdiggøre dig. Dette er sekvensrisiko, og Kelly ignorerer den fuldstændigt.
Forestil dig, at du har en bankroll på 50.000 kr. og følger halv Kelly med en gennemsnitlig indsats på 3%. Det giver 1.500 kr. pr. væddemål. Din edge er solid: 4% forventet afkast per bet. Over 100 væddemål er din forventede gevinst 6.000 kr. Men variansen er brutal. Med en winrate på 52% og gennemsnitlige odds 2,00 er der cirka 15% sandsynlighed for at opleve en drawdown på 50% eller mere i løbet af de første 50 væddemål. Hvis du rammer denne dårlige stribe tidligt—f.eks. 16 tab ud af de første 20—ligger du pludselig med 25.000 kr. eller mindre. Nu er dine fremtidige indsatser halveret, og du skal vinde 100% bare for at komme tilbage til start. Mange giver op her, eller værre, de går på tilt og øger indsatsen for at "indhente tabene".
Denne risiko stiger eksponentielt med antallet af samtidige positioner. Hvis du har 10 åbne væddemål i weekendens Premier League-runde, og hver er beregnet med halv Kelly, har du faktisk eksponeret dig for 30% af din bankroll på én gang. Hvis resultaterne korrelerer negativt (f.eks. flere favoritter taber samtidig), kan du miste 30-40% på en enkelt weekend. For en sæsonbaseret spiller, hvor målet er at overleve til maj, er fuld Kelly—eller endda halv Kelly—ofte for aggressivt. Her kan en "kvart Kelly" eller en dynamisk fraktion, der skalerer med antallet af resterende begivenheder i sæsonen, være nødvendig. Jo færre kampe, der er tilbage, jo mere skal du beskytte mod den ene uheldige række, der kan udslette din sæson, før den begynder.
Når væddemål ikke er binære: Kelly med push, delvis gevinst og asiatiske handicaps
Standard Kelly-formlen antager en verden af sort og hvid: Enten vinder du hele din gevinst, eller du taber hele din indsats. Men moderne betting er fyldt med gråzoner. Asiatiske handicaps som -0,25 giver halvdelen af indsatsen tilbage ved uafgjort, mens -0,75 giver halv gevinst eller halvt tab. For at håndtere dette korrekt skal du udvide formlen til at maksimere forventet logaritmisk nytte over alle mulige udfald.
Tag et Asian Handicap -0,25 til odds 2,00. Afkastene pr. indsat unit er: +1 ved sejr (du vinder 1 unit profit), 0 ved uafgjort (du får halvdelen af indsatsen tilbage, hvilket er −0,5 unit netto, men i standard Kelly-notation er r = −0,5), og −1 ved nederlag. Med estimerede sandsynligheder på 30% sejr, 40% uafgjort og 30% nederlag bliver forventet værdi: 0,3(1) + 0,4(−0,5) + 0,3(−1) = −0,2. Da EV er negativ, er den korrekte Kelly-indsats nul—du bør ikke spille.
Den generelle løsning for ikke-binære udfald er at finde den fraktion f, der maksimerer summen af pi × ln(1 + f × ri), hvor ri er afkastet (profit eller tab) for udfald i målt i units. For komplekse scenarier med mange udfald kræver dette typisk en numerisk solver eller dedikeret software. En simpel omregning til et "effektivt binært bet" kan give et groft skøn, men det undervurderer typisk risikoen ved push-scenarier og bør ikke bruges til endelige indsatsbeslutninger uden validering.
Endnu mere komplekst bliver det ved korrelerede væddemål inden for samme kamp. Hvis du better på "Over 2,5 mål" og samtidig på "Begge hold scorer", er disse hændelser ikke uafhængige. En målrig kamp hjælper begge bets. Hvis du beregner Kelly isoleret for hvert bet, ender du med at overeksponere dig i det samme scenarie. Løsningen her kræver, at du betragter porteføljen af væddemål som en samlet stokastisk variabel med en kovariansmatrix. For ikke-matematikere er den praktiske tommelfingerregel: Når du better på to markeder, der korrelerer positivt (f.eks. holdsejr og over 1,5 mål for samme hold), skal du reducere den samlede eksponering med yderligere 50% ud over din normale Kelly-fraktion. Ellers satser du i virkeligheden dobbelt så meget på det samme udfald, som Kelly var designet til at beskytte dig imod.
Sources
- World of Mathematics - A. S. Posamentier, et al. — Akademisk reference for matematiske koncepter, herunder sandsynlighedsteori og logaritmisk nytte, som er relevante for forståelsen af Kelly-kriteriets matematiske grundlag.
- Edward O. Thorp's Publications — Oversigt over Edward Thorps bøger og publikationer, der dokumenterer hans arbejde med sandsynlighed og anvendelser inden for spil og finans, og som fungerer som primære kilder til praktiske tilgange til betting og korttælling.
- Stanford University - Statistics Department — Universitetsressource om statistik og sandsynlighedsteori, nyttig for forståelsen af begreber som varians, forventet geometrisk vækst og risikostyring i porteføljeteorien.