Critério de Kelly explicado para apostadores que não querem arriscar a banca toda
2026-10-24 · 15 min · 2,868 words
O que arriscaria para duplicar o seu dinheiro? A pergunta que o Critério de Kelly responde
Perdeu 40% da banca numa sequência de cinco apostas que deviam ser ganhos. Isso acontece porque apostou o mesmo valor em cada uma e a variância chegou cedo. Na próxima semana faz o oposto: aumenta a stake quando está a ganhar, reduz quando está a perder, e sente que está a ser racional. O problema não é a coragem, é a falta de uma regra.
A maioria começa por apostas fixas. Dez euros por jogo, seja qual for o valor percebido. É simples, protege contra um dia mau, e mata o crescimento quando tem uma vantagem real. Depois aparece a aposta percentual: 2% da banca sempre. Melhor, porque a stake cresce com a banca e encolhe nas quedas. Ainda assim é cega. Aposta 2% num jogo com pequena vantagem e 2% num jogo com vantagem clara, como se fossem iguais.
O Critério de Kelly nasceu para responder a uma questão mais específica: qual a fração da banca que maximiza o crescimento logarítmico a longo prazo, dado um edge conhecido. Não é uma promessa de ganhos rápidos. É uma forma de dimensionar a aposta de modo dinâmico, em função da vantagem estimada e das odds. Use-o e aceita que a resposta muda a cada linha.
De onde vem o Critério de Kelly e qual a sua promessa central?
John L. Kelly Jr. publicou a ideia nos Bell Labs em 1956, no contexto da teoria da informação de Claude Shannon. A questão original era sobre como apostar num canal ruidoso para maximizar a taxa de crescimento da informação. A matemática é a mesma que depois apareceu em apostas e investimentos.
A promessa central é simples de enunciar e difícil de viver: maximizar a taxa de crescimento geométrico da banca. Não a média aritmética dos resultados, mas o logaritmo do capital. Isso protege contra a ruína. Crescer 50% e depois perder 50% não o deixa no mesmo ponto. O Kelly tenta evitar esse ciclo.
Ed Thorp usou versões do critério no blackjack nos anos 60, com contagem de cartas e gestão de banca. William Poundstone popularizou a história em Fortune's Formula. Warren Buffett fala de ideias semelhantes quando refere o tamanho da posição em função da convicção e do risco. Nenhum deles usou Kelly a 100%.
A anatomia da fórmula de Kelly: Descodificar as variáveis
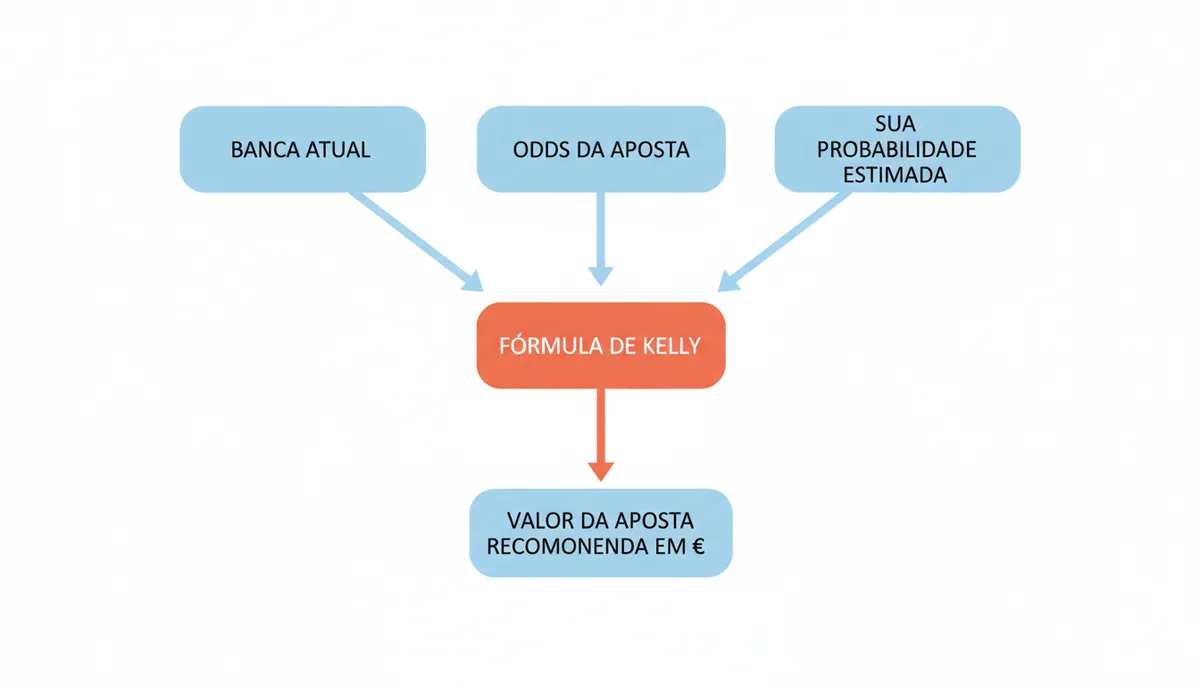
A forma mais usada em apostas com odds decimais é f* = (b p - q) / b. Aqui f* é a fração da banca a apostar. b é a vantagem da odd: odds decimais menos 1. p é a sua probabilidade estimada de ganhar. q é 1 - p, a probabilidade de perder.
Exemplo concreto. Encontra uma linha de futebol a 2.50. b = 1.50. Estima 45% de hipótese de vitória. p = 0.45, q = 0.55. O numerador fica 1.50 × 0.45 - 0.55 = 0.675 - 0.55 = 0.125. Dividido por 1.50 dá 0.0833. O Kelly sugere 8.33% da banca nesta aposta.
Se a sua banca é 1.000 €, a stake sugerida é 83,30 €. Ganha, banca sobe. Perde, banca desce e a próxima stake recalcula sobre o novo total. É dinâmico por definição. A parte fácil é a conta. A difícil é o p.
O 'p' da questão: Como estimar a sua probabilidade real de ganhar?
O Kelly é tão bom quanto a sua estimativa de p. Sobrestimar a vantagem é o caminho mais rápido para a ruína. A fórmula não perdoa otimismo.
Comece pela probabilidade implícita da casa. Odds de 2.50 implicam 40% de probabilidade. 1 / 2.50 = 0.40. Se você acredita que a verdadeira probabilidade é 45%, tem um edge de 5 pontos percentuais. Se acredita 38%, está a pagar margem.
Estimar p exige trabalho. Análise estatística de dados históricos, modelos preditivos simples, e avaliação qualitativa de lesões, forma, motivação, condições do jogo. Nenhum destes métodos é exato. O erro é inevitável. Por isso a maioria dos utilizadores experientes trabalha com intervalos de confiança em vez de pontos exatos. Se o seu p pode estar entre 42% e 48%, teste o Kelly nos extremos.
Uma regra prática é separar apostas de valor real de palpites. Valor existe quando a sua probabilidade estimada é consistentemente superior à implícita. Se não consegue justificar o número com dados, não force o Kelly.
A verdade inconveniente: Porque o 'Kelly a 100%' pode destruir a sua banca
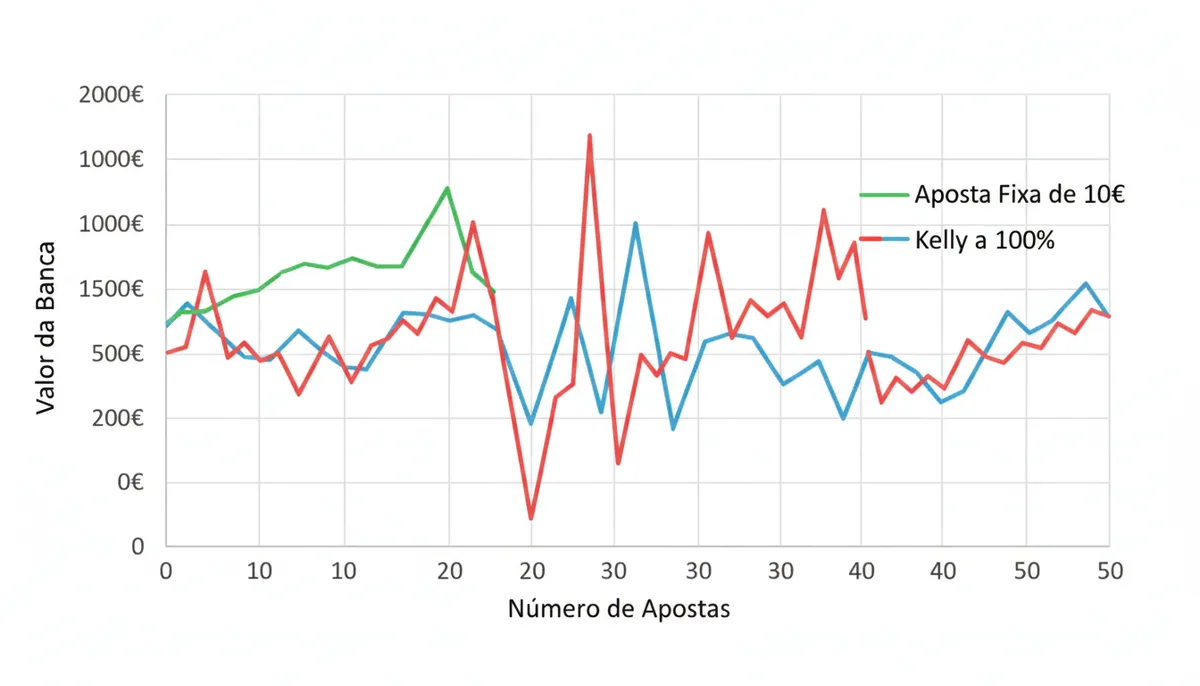
O Kelly completo maximiza o crescimento esperado, mas também maximiza a volatilidade esperada. Drawdowns de 50% ou mais são normais mesmo com vantagem real. Psicologicamente, isso é insustentável.
Simule 20 apostas com edge de 5% e Kelly a 100%. A sequência de perdas iniciais pode reduzir a banca a metade antes de o crescimento aparecer. O problema agrava-se com erros de estimativa. Se o seu p real é 42% mas você usa 45%, a fração recomendada já é excessiva.
O risco de ruína não desaparece com edge positivo. A variância pode matar a banca antes que a lei dos grandes números ajude. É por isso que o Kelly puro é mais um limite teórico do que uma instrução operacional.
Kelly Fracionado: A solução para domar a volatilidade e proteger o capital
Kelly fracionado é calcular a fração completa e multiplicar por um fator menor que 1. Half-Kelly é 0.5, Quarter-Kelly é 0.25. A matemática é trivial, o efeito é grande.
Com o exemplo anterior, Kelly a 100% sugere 8.33% da banca. Half-Kelly sugere 4.17%. Quarter-Kelly sugere 2.08%. O crescimento esperado cai, mas a volatilidade cai mais. A probabilidade de drawdowns severos reduz drasticamente.
A troca é clara: sacrifica-se velocidade de crescimento por sobrevivência. Para quem tem de dormir à noite e manter a disciplina, essa troca vale a pena. O Kelly fracionado também dá margem para o erro na estimativa de p. Um p ligeiramente otimista não destrói a banca.
Que fração de Kelly devo usar? Um guia para encontrar o seu nível de risco
Não existe fração perfeita. A escolha depende da confiança na estimativa de p, da volatilidade do mercado e da sua tolerância ao risco.
Se está a começar, ou se as suas estimativas são qualitativas, 0.10 a 0.25 é um ponto de partida prudente. Quarter-Kelly, 0.25, é o mais citado por apostadores práticos. Half-Kelly, 0.5, pode fazer sentido quando tem modelos robustos e histórico comprovado.
Ajuste com o tempo. Se observa drawdowns que o incomodam, reduza a fração. Se tem capital de sobra e dados sólidos, pode subir gradualmente. O importante é ser consistente e recalcular a stake após cada resultado.
| Fração | Potencial de Crescimento | Volatilidade Esperada | Risco de Drawdown Severo | Impacto Psicológico | Margem para Erro na Estimativa |
|---|---|---|---|---|---|
| Kelly a 100% | Muito elevado | Extrema | Elevado | Muito elevado | Baixa |
| Half-Kelly 50% | Elevado | Alta | Moderado | Elevado | Moderada |
| Quarter-Kelly 25% | Moderado | Moderada | Baixo | Moderado | Elevada |
| Tenth-Kelly 10% | Baixo | Baixa | Muito baixo | Baixo | Muito elevada |
Aplicar o Critério de Kelly em apostas desportivas vs. investimentos
Em apostas desportivas cada evento é discreto e a vantagem é difícil de medir. O p é uma estimativa pontual, a variância é alta, e o número de apostas por mês é limitado. Isso favorece frações baixas.
Em investimentos o retorno é mais contínuo. Pode ter dezenas de posições abertas ao mesmo tempo. O Kelly pode ser adaptado para portfólios, considerando correlações. A ideia base mantém-se: mais capital onde a vantagem é maior, menos onde é incerta.
Investidores de sucesso aplicam o princípio sem usar a fórmula. Compram mais quando o preço está abaixo do valor justo e reduzem a exposição quando a incerteza sobe. O Kelly formaliza essa intuição.
Os 5 erros mais comuns ao aplicar o Critério de Kelly (e como evitá-los)
Ser demasiado otimista na estimativa de p. A correção é usar um p conservador, testar sensibilidade e aplicar fração reduzida.
Esquecer de recalcular a banca após cada aposta. A stake seguinte depende do capital atual. Se ganhar e manter a stake antiga, está a subapostar. Se perder e manter, está a sobreapostar.
Ignorar o impacto psicológico dos drawdowns. Mesmo com edge positivo, quedas de 30% acontecem. Se não aguenta, a disciplina quebra.
Aplicar a fórmula a apostas sem valor esperado positivo. Kelly em EV negativo é um pedido para perder capital mais rápido. Verifique sempre se p × odds > 1.
Usar a mesma fração para todas as apostas. A confiança na análise varia. Uma aposta com modelo sólido pode suportar fração maior do que uma aposta baseada em feeling.
Ferramentas e calculadoras para simplificar os seus cálculos de Kelly
Fazer contas manualmente é lento e propenso a erros. Uma calculadora elimina isso e permite testar cenários em segundos. O SorteCalc disponibiliza uma Calculadora de Critério de Kelly nas suas ferramentas de apostas desportivas. Serve para implementar a estratégia sem ter de abrir uma folha de cálculo.
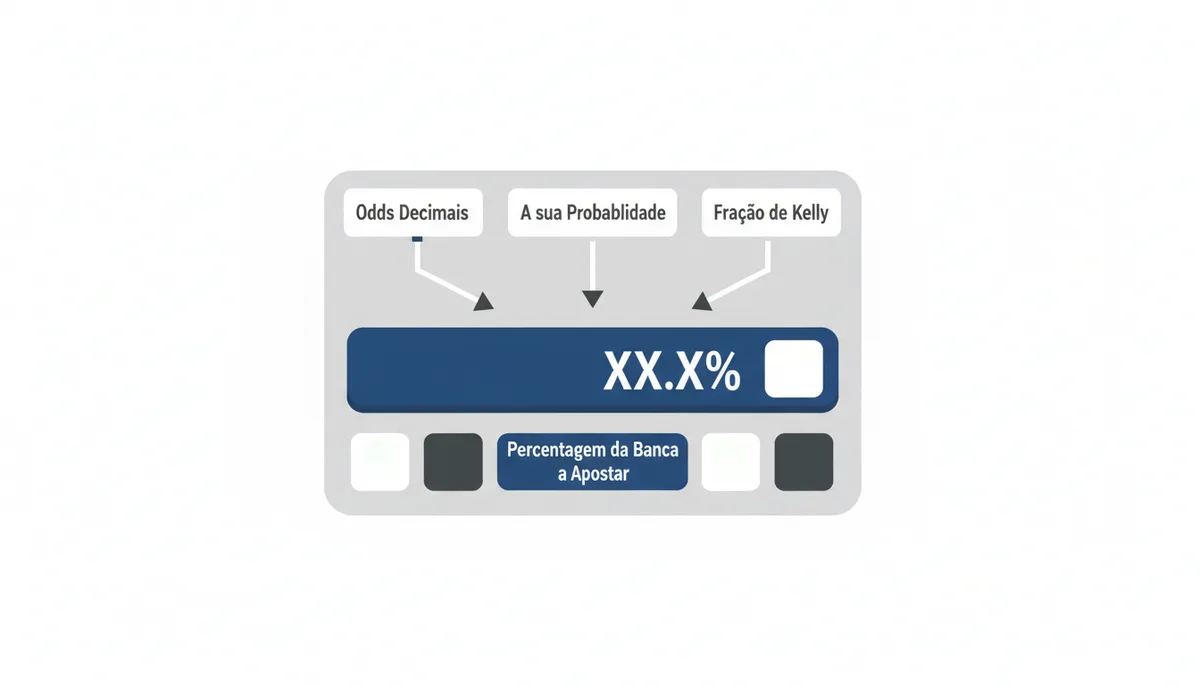
Insira as odds decimais, a sua probabilidade estimada em percentagem e a fração de Kelly desejada. A ferramenta devolve a percentagem da banca a apostar e o valor em euros. É útil para comparar o impacto de Half-Kelly versus Quarter-Kelly no mesmo cenário.
O Critério de Kelly é para si? Um resumo para uma decisão informada
O Kelly é uma ferramenta poderosa para pensar sobre dimensão da aposta. Na forma pura é demasiado agressivo para a maioria dos apostadores. Kelly fracionado transforma a teoria num método operacional.
Se valoriza sustentabilidade, quer proteger o capital e prefere crescimento lento mas consistente, use frações baixas e seja honesto sobre o seu edge. Se quer maximizar crescimento e aceita volatilidade extrema, ainda assim considere que o risco de erro é real.
Mais do que uma fórmula mágica, o Critério de Kelly é um modelo mental. Ensina a relacionar vantagem, risco e recompensa de forma quantificada. Use-o para decidir quanto apostar, não para justificar apostar.
Perguntas Frequentes
O que acontece se a minha estimativa de probabilidade estiver errada?
Se sobrestimar a probabilidade de ganhar, o Critério de Kelly recomendará uma aposta demasiado grande e o risco aumenta. É por isso que se usa Kelly fracionado, que cria margem de segurança contra erros de estimativa.
Posso usar o Critério de Kelly para várias apostas ao mesmo tempo?
A fórmula básica é para uma aposta de cada vez. Existem versões para portfólios, mas são complexas. Para a maioria, aplique Kelly fracionado a cada aposta individualmente e controle o total exposto.
Devo incluir o valor da aposta nos ganhos ao recalcular a minha banca?
Sim. A nova banca é o montante total após a resolução da aposta. Se ganhar, some o retorno total. Se perder, subtraia a stake. A próxima stake calcula-se sobre esse novo total.
Qual a principal diferença entre o Critério de Kelly e uma estratégia de apostas fixas?
Numa estratégia fixa aposta sempre o mesmo valor. Com Kelly o valor é uma percentagem dinâmica da banca que varia com o tamanho da banca e com a vantagem percebida em cada aposta.
Porque é que tantos apostadores profissionais não usam o Kelly a 100%?
Porque a volatilidade é extrema. Profissionais priorizam preservação de capital e estabilidade. As oscilações do Kelly a 100% são insustentáveis financeiramente e psicologicamente.
Existe uma banca mínima para começar a usar o Critério de Kelly?
Não há valor mínimo, pois o critério trabalha em percentagens. Se a banca for muito pequena, as stakes podem ficar abaixo do mínimo da casa. O essencial é ter uma banca dedicada exclusivamente às apostas.
Porque o crescimento logarítmico é o que interessa e não a média aritmética
O Kelly não tenta maximizar o ganho médio por aposta. Maximiza o logaritmo da banca. Isso parece técnico, mas tem consequência prática imediata. Uma sequência de +50% seguida de -50% não o deixa onde começou. Fica a 25% abaixo. A média aritmética dos dois resultados é zero, o crescimento geométrico é negativo.
Quando escolhe uma fração, o Kelly resolve um problema de otimização: qual f maximiza E[log(1 + f * r)]. r é o retorno relativo da aposta, positivo se ganha, negativo se perde. O log penaliza perdas mais do que recompensa ganhos iguais. Por isso o Kelly cresce devagar quando tem edge pequeno e recua quando a variância sobe.
Imagine um jogo honesto com 50% de ganhar e odds de 2.00. O Kelly completo diz 50% da banca. A média aritmética sugere riqueza infinita a longo prazo. O logaritmo mostra que 50% é o ponto onde a taxa de crescimento esperado é máxima, mas também onde um drawdown de 100% é possível com sequência de perdas. Reduzir a fração move o máximo esperado para a esquerda, aceitando crescimento mais lento em troca de menos penalização em perdas.
Na prática isto significa duas coisas. Primeiro, o Kelly recompensa consistência. Um edge de 2% usado com disciplina supera um edge de 10% aplicado de forma irregular. Segundo, a fórmula é insensível à escala. Funciona com 500 € ou 50.000 € porque fala em proporções. O que muda é a capacidade psicológica de suportar a volatilidade que o logaritmo tenta minimizar.
A intuição útil é pensar em multiplicadores, não em euros. Ganhar 10 € quando tem 1.000 € é 1%. Perder 10 € depois é -1%. O produto dos multiplicadores decide o destino da banca. O Kelly escolhe o f que faz o produto médio ser o maior possível. É por isso que sobrestimar p destrói o resultado: o logaritmo transforma um pequeno erro de estimativa num f demasiado alto e numa queda acelerada.
Simulação prática de 30 dias com banca de 2.500 € e Quarter-Kelly
Para ver como o Kelly se comporta fora da teoria, simulei seis apostas de um mês com banca inicial de 2.500 € e fração de 0,25. Os números são fictícios, mas seguem a lógica que usaria no dia a dia.
O cálculo é sempre o mesmo. b = odds decimais - 1. f* = (b p - q) / b. Stake = banca atual × f* × 0,25. Depois de cada resultado recalculo a banca e repito.
| Aposta | Odds | p estimado | Kelly 100% | Stake 25% | Resultado | Banca final |
|---|---|---|---|---|---|---|
| 1 | 2.30 | 0.50 | 11.5% | 72.13 € | Vitória | 2.593,87 € |
| 2 | 1.85 | 0.58 | 8.6% | 55.80 € | Derrota | 2.538,07 € |
| 3 | 2.80 | 0.42 | 9.9% | 62.70 € | Vitória | 2.650,97 € |
| 4 | 2.10 | 0.48 | 0.4% | 2.29 € | Derrota | 2.648,68 € |
| 5 | 1.95 | 0.55 | 7.6% | 50.59 € | Vitória | 2.696,78 € |
| 6 | 3.00 | 0.38 | 7.0% | 47.19 € | Derrota | 2.649,58 € |
Veja o que acontece. A aposta 4 tem quase zero edge. O Kelly devolve 0,4% da banca, ou seja, 2,29 €. O Quarter-Kelly quase não aposta. Isso é o sistema a proteger-se. A aposta 1 dá um salto porque o edge estimado é decente e as odds são atractivas. A aposta 6 tem edge positivo pequeno, mas a variância é alta. Perder aqui dói menos porque a stake é pequena.
Em 30 dias a banca subiu de 2.500 € para 2.649,58 €. Crescimento de cerca de 6%. Nada de espetacular, mas consistente com edge modesto e volatilidade controlada. Se tivesse usado Kelly a 100% a banca teria oscilado mais de 15% para cima e para baixo. Com 25% o drawdown máximo ficou abaixo de 3%.
A lição prática é a disciplina de recalcular. A stake 2 depende da banca depois da 1. A stake 3 depende da banca depois da 2. Saltar este passo anula a vantagem do método. Guarde cada linha, atualize a banca, e não force apostas quando o Kelly devolve valores próximos de zero.
O que falha na prática: limites de casa, overround e exposição simultânea
O Kelly assume que pode apostar qualquer valor, a qualquer odd, isoladamente. As casas de apostas não funcionam assim. O primeiro limite é o máximo de stake aceite. Um Kelly de 8% numa banca de 20.000 € pede 1.600 €. Muitas casas limitam a 500 € em mercados de nicho. O resultado é subapostar e perder eficiência.
O overround é o segundo problema. A soma das probabilidades implícitas nas odds é sempre superior a 100%. Isso significa que, mesmo com modelo perfeito, o edge real é menor do que parece. Se estima p=0,52 e a odd implícita é 0,48, o edge existe. Se a casa ajusta a linha 2% depois da sua entrada, o edge desaparece.
Sources
- Bell System Technical Journal — A origem académica da fórmula, citando o artigo original de J. L. Kelly, Jr. de 1956, 'A New Interpretation of Information Rate'.
- Edward O. Thorp — A aplicação prática e bem-sucedida do Critério de Kelly em cenários reais, como o blackjack e os mercados financeiros, por um dos seus pioneiros mais famosos.
- The MIT Press — A publicação de trabalhos e livros sobre teoria dos jogos, finanças e teoria da informação, o contexto académico em que o Critério de Kelly se insere (ex: livros de William Poundstone).