Gestão de banca para apostas: como definir uma unidade antes de apostar
2026-10-18 · 19 min · 3,655 words
Porque é que a maioria dos apostadores perde dinheiro (e como pode evitar ser um deles)?
Deposita 100 euros. Em duas semanas, já não tem nada. Isso acontece porque apostou sem plano. Sem uma estratégia de gestão de banca, está a jogar à sorte. A longo prazo, isso é uma receita para perder dinheiro.
O verdadeiro problema não é a má sorte. É apostar sem controlo. Você aposta mais quando está a ganhar e ainda mais quando está a perder, tentando recuperar. Essa é a armadilha emocional que leva à ruína rápida.
A gestão de banca não serve apenas para limitar o que pode perder. Serve para garantir que continue a apostar amanhã. Que tenha dinheiro para apostar quando aparece uma oportunidade valiosa. Que consiga lidar com a variância sem perder o juízo.
Um apostador recreativo decide o valor da aposta com base no humor ou na certeza momentânea. Já um apostador metódico define uma unidade de aposta — uma fração controlada da sua banca — e segue uma estratégia consistente. É essa diferença que separa quem joga do quem trabalha com as apostas.
O que é uma banca de apostas e como se define o seu valor inicial?
Uma banca é o dinheiro que reserva exclusivamente para apostas. Tem de ser um valor que possa perder sem afetar as suas necessidades básicas. Não é o dinheiro extra do fim do mês nem um bónus temporário. É um capital de risco, deliberadamente separado das finanças pessoais.
Para definir o valor inicial, pergunte-se: “Se eu perdesse todo este montante hoje, como ficaria?” Se a resposta for “mal, mas sobrevivo”, então esse valor é uma boa banca inicial. Se a resposta for “fico endividado” ou “tenho de pedir ajuda”, está a arriscar demais.
Por exemplo, se tem 1000 euros disponíveis para apostas sem consequências graves, essa é uma banca viável. Mas se só tem 200 euros e precisa desse dinheiro para emergências, essa banca é demasiado grande. Comece com o que pode perder com segurança.
Lembre-se: a banca não é um fundo fixo. Cresce e diminui com os resultados. Mas a sua longevidade depende de como a gere desde o início. A sua banca é a sua principal ferramenta de trabalho. Se a perder, não há como continuar a operar.
O que é uma 'unidade' e porque é o conceito mais importante na gestão de banca?
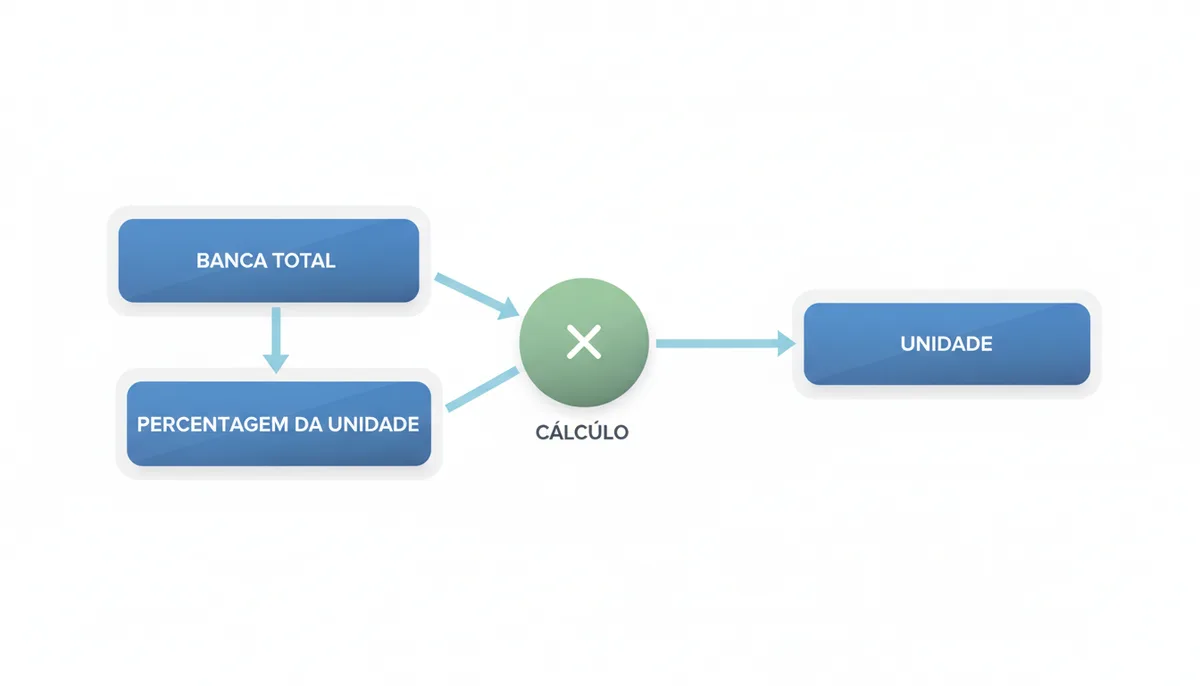
Uma unidade é a sua aposta padrão. Representa uma fração fixa da sua banca total. Por exemplo, se a sua banca é de 500 euros e define uma unidade como 1%, então uma unidade é 5 euros.
Pensar em unidades em vez de euros ajuda a remover a emoção da decisão de quanto apostar. Se sente que encontrou uma aposta certa, não diz “vou apostar 50 euros”. Diz “vou apostar 10 unidades”. Essa mudança de mentalidade é crucial para manter a disciplina.
Além disso, medir o desempenho em unidades permite comparar resultados independentemente do tamanho da banca. Ganhar 50 euros com uma banca de 500 euros é diferente de ganhar 50 euros com uma banca de 2000 euros. Mas ganhar +10 unidades em ambos os casos tem o mesmo significado relativo.
Quanto maior o número de unidades acumuladas ao longo do tempo, melhor o seu desempenho ajustado ao risco. Medir em euros pode enganar: um lucro de 200 euros parece bom até perceber que custou 40 unidades de banca.
Como escolher o seu modelo de staking: Aposta Fixa vs. Aposta Percentual
Há dois modelos principais de staking:
- Aposta Fixa (Level Staking): Apostar sempre o mesmo valor em euros, independentemente do tamanho da banca.
- Aposta Percentual: Apostar sempre a mesma percentagem da banca atual.
O modelo fixo é mais simples. Se define uma unidade como 10 euros, todas as suas apostas serão de 10 euros. Mesmo que a banca cresça para 2000 euros, continua a apostar 10 euros. Isso pode limitar o crescimento da banca, mas oferece estabilidade emocional.
O modelo percentual é mais dinâmico. Se define uma unidade como 2% da banca, uma banca de 500 euros resulta numa aposta de 10 euros. Mas se a banca cresce para 600 euros, a aposta passa a ser 12 euros. Da mesma forma, se a banca cai para 400 euros, a aposta passa a ser 8 euros. Este modelo adapta-se às flutuações da banca e ajuda a proteger o capital.
| Atributo | Aposta Fixa | Aposta Percentual |
|---|---|---|
| Simplicidade | Muito fácil de implementar; não requer cálculos diários. | Requer recálculo periódico da unidade com a banca atual. |
| Proteção da banca | Proteção automática reduzida; mantém aposta mesmo com banca baixa. | Proteção automática; apostas diminuem se a banca cair. |
| Potencial de crescimento | Crescimento mais lento; não acompanha o aumento da banca. | Crescimento mais rápido; aumenta as apostas conforme a banca cresce. |
| Esforço de cálculo | Nenhum; o valor da aposta é fixo. | Exige atualizar regularmente a unidade com base na banca. |
Como calcular o tamanho da sua unidade passo a passo (com exemplos)
Para começar, defina uma unidade como uma percentagem da sua banca total. Para iniciantes, recomenda-se entre 1% e 2%. Apostadores mais experientes podem usar até 3%, mas raramente mais.
Veja um exemplo prático:
- Banca total: 1000 euros
- Percentagem da unidade: 1.5%
- Cálculo: 1000 × 0.015 = 15 euros
- Resultado: Uma unidade = 15 euros
No modelo percentual, após uma aposta vencedora de 15 euros (odd 2.0), a banca passa a 1015 euros. A nova unidade será:
- 1015 × 0.015 ≈ 15.23 euros
Após uma derrota, a banca volta a 985 euros, e a unidade passa a:
- 985 × 0.015 ≈ 14.78 euros
Este ajuste automático protege a banca durante as más sequências e aproveita o crescimento durante as boas.
Ajustar a sua stake: Quando e como apostar mais do que uma unidade?
Numa estratégia básica, apostamos sempre 1 unidade. Mas há situações em que faz sentido apostar mais — se tivermos uma forte convicção de valor.
Imagine que normalmente aposta 1 unidade em odd 2.0, mas encontra uma aposta em odd 3.0 com uma probabilidade implícita de 40%. Se a sua análise indica que a chance real de vitória é 50%, essa aposta tem valor positivo.
Nesse caso, pode justificar apostar 2 ou 3 unidades. Mas tenha cuidado. Apostas de 4 ou 5 unidades devem ser exceções, reservadas para oportunidades claras e bem fundamentadas.
Evite usar “intuição” ou “certezas” como justificação. O valor deve vir de uma análise objetiva: odds superiores às justas, margem de erro aceitável, histórico de desempenho consistente.
Defina regras claras. Por exemplo:
- Odd próxima à justa → 1 unidade
- Odd claramente acima da justa → 2 unidades
- Oportunidade rara com alta confiança → até 3 unidades
Estratégia avançada: Uma introdução ao Critério de Kelly
O Critério de Kelly é uma fórmula matemática que determina a fração ideal da sua banca a apostar, com base na sua vantagem (“edge”) e na odd da aposta.
A fórmula é:
f* = (bp - q) / b
Onde:
- b = odd - 1 (ganho líquido por unidade apostada)
- p = probabilidade de vitória
- q = 1 - p (probabilidade de derrota)
Exemplo:
- Odd: 2.0 → b = 1
- Probabilidade real de vitória: 60% → p = 0.6, q = 0.4
- f* = (1×0.6 - 0.4) / 1 = 0.2
Isto significa que deveria apostar 20% da sua banca. Mas isto é extremamente agressivo. A maioria dos apostadores usa o Fractional Kelly, apostando metade ou um quarto do valor sugerido pelo Kelly.
Os 7 erros mais comuns na gestão de banca (e como os corrigir)
Erros repetidos levam à ruína. Aqui estão os sete mais comuns:
| Erro Comum | Consequência (Porque é perigoso) | Solução (A regra a seguir) |
|---|---|---|
| Perseguir perdas | Dobra ou triplica apostas após perdas, aumentando as perdas. | Estabeleça um stop-loss diário e não o ultrapasse. |
| Apostar com o coração | Ignora odds e análise; aposta em equipas favoritas sem valor. | Decida o valor antes de analisar o evento e mantenha frieza. |
| Não registar apostas | Impossível medir desempenho real; não identifica falhas. | Mantenha uma folha de cálculo com todas as apostas. |
| Usar banca mista (desporto + casino) | Dificulta avaliar desempenho por modalidade e aumenta o risco. | Separe bancas para cada modalidade. |
| Aumentar drasticamente após ganhos | Euforia leva a apostas irracionais e perdas rápidas. | Mantenha a unidade constante, mesmo após ganhos. |
| Não definir uma unidade | Apostas aleatórias aumentam a variância e dificultam a gestão. | Defina uma unidade fixa ou percentual e use-a sempre. |
| Ignorar o risco de ruína | Continuar a apostar com poucos recursos, levando à quebra. | Monitore a banca e reduza apostas quando cair abaixo de 50%. |
Ferramentas essenciais para aplicar a sua estratégia de gestão de banca
Para aplicar uma estratégia eficaz, precisa de ferramentas simples e acessíveis. Uma folha de cálculo é suficiente. Configure colunas como:
- Data
- Evento
- Aposta
- Odd
- Stake (€)
- Stake (Unidades)
- Resultado (Ganho/Perdido)
- Lucro/Prejuízo (€)
- Banca Atual
Com estas informações, pode analisar tendências, identificar erros e medir o desempenho ao longo do tempo.
Existem também softwares especializados em registo de apostas, com funcionalidades como gráficos de evolução da banca, análises de ROI e alertas automáticos. Eles automatizam parte do processo e permitem um acompanhamento mais profundo.
O SorteCalc oferece várias calculadoras úteis, como a Calculadora de Critério de Kelly e a Calculadora de Odds. Estas ajudam a tomar decisões informadas e a integrar a gestão de banca na sua rotina de apostas.
Como a variância destrói bancas mal geridas — e como sobreviver a ela
Você faz tudo certo. Analisa as odds, encontra valor, aposta com disciplina. Mas mesmo assim perde 10 apostas seguidas. A banca despenca. O pânico entra. Começa a duvidar da estratégia. E aí, comete o erro fatal: aumenta as apostas para recuperar mais depressa.
Isso é a variância em ação. E ela não escolhe os bons ou os maus apostadores. Todos estão sujeitos a más sequências. A diferença está em estar preparado para elas — ou não.
Imagine que aposta sempre em eventos com odd 2.0, e acredita que tem 55% de chance real de vitória. Isso dá um edge de 10%. Parece bom, certo? Mas mesmo com essa vantagem, pode perder 15, 20 ou até 30 apostas seguidas. E isso acontece mais vezes do que você imagina.
Quantas vezes? Vamos fazer contas. A probabilidade de perder 10 apostas seguidas com 45% de probabilidade de derrota em cada aposta é de 0,45 elevado a 10, o que dá aproximadamente 0,03%. Pequena, mas real. E se apostar 200 vezes por ano, pode encontrar essa sequência mais frequentemente do que espera.
O problema é que a maioria dos apostadores não está preparada para essas más sequências. Começam com uma banca de 500 euros, definem uma unidade de 10 euros (2%), e quando perdem 20 unidades seguidas, só lhes restam 300 euros. Agora, cada aposta representa 3.3% da banca. O peso relativo das apostas aumentou drasticamente.
A variância não é injusta. É inevitável. Mas pode ser gerida. Com uma banca maior, unidades menores e um plano claro para más sequências, sobrevive a qualquer tormenta.
Veja dois cenários:
Apostador A: Banca de 500 euros, unidade de 10 euros (2%). Após 20 perdas seguidas, tem 300 euros. Cada aposta agora representa 3.3% da banca. O impacto relativo das apostas aumentou consideravelmente.
Apostador B: Banca de 2000 euros, unidade de 20 euros (1%). Após 20 perdas seguidas, tem 1600 euros. Cada aposta representa 1.25% da banca. Mantém a proporção original.
O Apostador B não só tem mais espaço para respirar, como mantém a disciplina intacta. A sua unidade é menor em valor absoluto, mas proporcionalmente segura.
Para lidar com a variância:
- Use uma banca mínima de 100 unidades (para uma unidade de 2%, isso significa 5000 euros de banca)
- Nunca deixe a unidade ultrapassar 2.5% da banca atual
- Planeie ciclos de 50-100 apostas como unidades de análise, não apostas individuais
- Reduza apostas quando a banca cair abaixo de 80% do pico
A variância não é inimiga. É parceira. Quem a respeita e planeia para ela, constrói uma carreira duradoura. Quem a ignora, constrói uma ruína inevitável.
Comparando modelos de staking: quando usar cada um na prática
Escolher entre aposta fixa e aposta percentual não é uma questão de preferência. É uma decisão estratégica com implicações reais no comportamento da sua banca e no seu estado emocional.
O modelo de aposta fixa é mais indicado para quem:
- Está começando e precisa de simplicidade
- Prefere estabilidade emocional a crescimento rápido
- Tem dificuldade em recalcular valores regularmente
- Já teve problemas com gestão emocional de apostas
Por outro lado, o modelo percentual é melhor para quem:
- Tem uma estratégia com edge comprovado
- Busca maximizar o crescimento da banca
- Consegue monitorar a banca regularmente
- Entende que o valor da aposta deve mudar com o património
Mas a comparação prática revela nuances importantes. Vejamos um exemplo real:
Dois apostadores começam com 1000 euros. Ambos apostam em eventos com odd 2.0 e 55% de acerto real (edge de 10%). O Apostador A usa aposta fixa de 10 euros. O Apostador B usa aposta percentual de 1% da banca.
Após 100 apostas, ambos têm resultados semelhantes em número de vitórias/derrotas. Mas os valores diferem:
Apostador A: Apostou 1000 euros, ganhou/perdeu em média 550/450. Banca final: 1100 euros.
Apostador B: Primeiras apostas foram de 10 euros, mas ao longo do tempo oscilaram entre 8 e 12 euros. Banca final: 1180 euros.
A diferença parece pequena, mas escala com o tempo. Em 500 apostas, o Apostador B terá acumulado cerca de 15% a mais do que o A, apenas pela exposição progressiva.
Mas há um custo emocional. O Apostador B precisa de monitorar a banca diariamente. Precisa ajustar valores. Pode sentir frustração quando a banca cai e as apostas diminuem. Já o Apostador A mantém a calma, mas pode perder oportunidades de crescimento.
Em termos de risco de ruína, o modelo percentual é superior. Se a banca cai 50%, as apostas também caem 50%. No modelo fixo, o risco de ruína pode dobrar nessa situação.
Para quem busca um meio-termo, existe o modelo de "banda percentual". Define-se uma banda de variação (ex: entre 0.8% e 1.2% da banca). Quando a banca cresce 20%, aumenta a unidade. Quando cai 20%, reduz. Menos volátil que o percentual puro, mais adaptável que o fixo.
O modelo certo depende do seu perfil:
- Conservador + Iniciante = Fixo
- Agressivo + Experiente = Percentual
- Equilibrado + Intermediário = Banda Percentual
Teste cada modelo com dados históricos da sua estratégia. Veja como cada um se comporta em boas e más sequências. Escolha aquele que mantém a disciplina e maximiza o crescimento sem sacrificar a sanidade emocional.
O que acontece quando a gestão de banca falha — casos reais de apostadores que perderam tudo
Conhecer o que dá errado é tão importante quanto saber o que fazer certo. Histórias reais de apostadores que perderam tudo revelam padrões claros de falhas na gestão de banca. E muitas vezes, o problema não era a estratégia. Era a ausência de regras.
Caso 1: O "investidor esportivo"
Carlos tinha 5000 euros para investir em apostas desportivas. Acreditava ter encontrado um método infalível. Depositou tudo numa casa de apostas e começou a operar. Nas primeiras semanas, ganhou 1500 euros. Sentiu-se invencível.
Na quinta semana, começou a perder. Mas estava confiante. Dobrou as apostas. Perdeu mais. Dobrou de novo. Em três dias, perdeu os 6500 euros que tinha acumulado.
O erro? Nenhuma gestão de banca. Nenhum limite. Nenhum plano para más sequências. A banca era o saldo da conta. E quando esse saldo sumiu, Carlos parou — mas tarde demais.
Caso 2: O apostador sistemático sem stop-loss
Ana usava uma estratégia de valor esperado positivo, com odd 1.9 e 53% de acerto. Matematicamente sólida. Mas não tinha stop-loss diário. Num dia de azar, perdeu 12 apostas seguidas. A banca caiu 30% em horas.
No dia seguinte, tentou recuperar. Apostou o dobro do normal. Perdeu novamente. Em duas semanas, perdeu 80% da banca original.
O erro? Falta de mecanismos de proteção automática. Um stop-loss de -20% por dia teria evitado a cascata emocional que levou à ruína.
Caso 3: Misturar bancas de modalidades diferentes
Ricardo tinha uma banca de 3000 euros. Usava 2000 para apostas desportivas e 1000 para casino. Mas não separava contas. Quando perdia no casino, compensava apostando mais em desporto. Quando ganhava no desporto, testava sistemas arriscados no casino.
Em seis meses, perdeu tudo. Nunca soube se estava a ganhar ou perder em cada modalidade. A banca mista mascarou perdas e impediu ajustes estratégicos.
Padrões comuns nessas falhas:
- Falta de limites pré-definidos (stop-loss, stop-win)
- Ausência de separação entre emoção e estratégia
- Não ter uma unidade padrão
- Ignorar o risco de ruína
- Confundir sorte com habilidade
- Não registar resultados sistematicamente
Cada um desses casos poderia ter sido evitado com regras simples:
- Nunca apostar mais de 2% da banca por aposta
- Ter stop-loss diário de -20% da banca
- Meditar 10 minutos antes de qualquer aposta acima de 3 unidades
- Manter registros detalhados em planilha
- Separar bancas por modalidade
Essas regras não garantem lucro. Mas garantem que você esteja no jogo quando a sorte voltar — e ela sempre volta, para quem sobrevive.
Como criar e usar uma planilha de gestão de banca profissional (passo a passo)
Uma planilha bem feita é o mapa da sua jornada como apostador. Mostra onde esteve, onde está e onde vai. Mas muitos apostadores criam planilhas incompletas ou difíceis de manter. Aqui está como fazer uma que realmente funcione.
Estrutura básica recomendada:
- Data - AAAA-MM-DD (formato universal)
- Evento - Liga/Campeonato + Equipas
- Aposta - Tipo (1X2, Over/Under, etc.)
- Odd - Valor da odd no momento da aposta
- Stake (€) - Valor em euros
- Stake (Unidades) - Quantas unidades representam
- Resultado - Vitória/Derrota/Cancelada
- Lucro/Prejuízo (€) - Valor ganho ou perdido
- Banca Atual - Saldo após resultado
- Notas - Justificativa da aposta
Configuração prática no Google Sheets:
Crie uma aba chamada "Registo". Outra chamada "Estatísticas". Na aba "Registo", configure validações:
- Coluna "Resultado": Lista suspensa com "Vitória", "Derrota", "Cancelada"
- Coluna "Stake (€)": Deve ser igual a Stake(Unit) × Valor Unitário
- Coluna "Banca Atual": Formula automática = Banca Anterior + Lucro/Prejuízo
Fórmulas úteis:
- Total de apostas:
=COUNTA(A2:A) - Total investido:
=SUM(E2:E) - Lucro total:
=SUM(H2:H) - ROI:
=H2/SUM(E$2:E2)(arrastar para todas as linhas) - Unidades totais:
=SUM(F2:F) - ROI em unidades:
=SUM(F2:F*H2/H2)(ajustar conforme necessário)
Alertas automáticos:
- Cor vermelha para resultados negativos: Formatar condicional na coluna H
- Cor verde para resultados positivos: Formatar condicional
- Alerta quando banca cai abaixo de 80% do máximo histórico
Na aba "Estatísticas", inclua:
- Gráfico de evolução da banca (linha temporal)
- Win rate mensal
- ROI por tipo de aposta
- Média de odd por resultado
- Pior sequência de derrotas
- Melhor sequência de vitórias
Dicas para manutenção:
- Registe cada aposta imediatamente após o resultado
- Revise mensalmente as estatísticas
- Exporte cópias de segurança a cada mês
- Use filtros para analisar períodos específicos
- Crie abas separadas para diferentes modalidades
Erros comuns a evitar:
- Não atualizar a banca após cada aposta
- Esquecer de registar apostas pequenas
- Usar vírgulas em vez de pontos para decimais
- Não validar fórmulas regularmente
- Manter dados em múltiplas planilhas desconectadas
Uma planilha bem mantida é mais do que registro. É ferramenta de aprendizado. Mostra padrões que o cérebro ignora. Revela falhas antes que elas causem danos. E transforma cada aposta numa peça de um sistema racional — não um palpite emocional.
Comece hoje. Mesmo que tenha apenas cinco apostas registradas. O hábito é mais importante que o volume inicial. Em três meses, terá dados suficientes para tomar decisões baseadas em evidência — não em impressões passageiras.
FAQ
Qual deve ser a percentagem da minha banca para uma unidade?
Para iniciantes, uma unidade deve ser entre 1% e 2% da sua banca total. Apostadores mais experientes com uma ‘edge’ comprovada podem usar 3%, mas raramente mais. Comece sempre de forma conservadora.
Devo ter bancas separadas para apostas desportivas e jogos de casino?
Sim, absolutamente. As estratégias, margens da casa e variância são muito diferentes. Misturá-las torna impossível avaliar o seu desempenho real em cada uma delas e pode levar a que as perdas de uma modalidade consumam os ganhos da outra.
O que é o ‘risco de ruína’?
É a probabilidade matemática de perder toda a sua banca. Uma gestão de banca adequada, com unidades pequenas (1-2%), é desenhada para manter o risco de ruína extremamente baixo, permitindo-lhe sobreviver a longas séries de perdas.
Com que frequência devo recalcular o tamanho da minha unidade no modelo percentual?
Recalcular após cada aposta é o mais preciso, mas impraticável. Uma abordagem equilibrada é recalcular o valor da unidade no início de cada dia ou de cada semana de apostas.
O Critério de Kelly é seguro para um principiante?
Não. O Critério de Kelly exige que estime com precisão a sua vantagem (‘edge’), o que é extremamente difícil. Sobrevalorizar a sua vantagem leva a apostas demasiado grandes e a um risco de ruína muito elevado. É uma ferramenta para profissionais.
O que faço se a minha banca diminuir muito?
Se usar um modelo percentual, o valor da sua unidade diminuirá automaticamente, protegendo o que resta da sua banca. Se usar um modelo fixo, deve reavaliar e diminuir o valor fixo da sua unidade para voltar à regra dos 1-2%.
O que são ‘stop-loss’ e ‘stop-win’?
São limites predefinidos. Um ‘stop-loss’ é um limite de perda (ex: -10 unidades num dia) que, ao ser atingido, o faz parar de apostar. Um ‘stop-win’ é um limite de ganho. Ambos são ferramentas de disciplina para evitar decisões emocionais.
Sources
- Khan Academy, Probability and statistics — Recurso educacional de alta qualidade para os conceitos fundamentais de probabilidade e variância, que são essenciais para entender por que a gestão de banca é necessária.
- Investopedia, 'Bankroll Management' — Definição e importância da gestão de banca no contexto de investimento e jogo, fornecendo uma perspetiva financeira estabelecida sobre o conceito de 'capital de risco'.