Kelly fraccionado: como reduzir a volatilidade sem abandonar apostas de valor
2026-10-31 · 18 min · 3,551 words
O dilema do Critério de Kelly: porque é que a aposta "perfeita" pode ser demasiado arriscada?
Imagine que finalmente encontrou uma aposta com vantagem. A sua análise diz que o resultado tem 55% de probabilidade, mas as odds da casa pagam 2.00. A isso chama-se ter uma edge — uma vantagem sobre a casa. O Critério de Kelly completo, formulado por John L. Kelly Jr. nos Bell Labs em 1956 e popularizado por Edward O. Thorp em Beat the Dealer (1962), responde a uma pergunta com precisão matemática: qual o tamanho exacto de stake que maximiza a taxa de crescimento geométrico da sua banca a longo prazo?
A resposta é elegante. Se a sua vantagem é clara e a probabilidade real é exacta, apostar a stake recomendada pelo Kelly completo cresce o seu capital mais depressa do que qualquer outra estratégia fixa. É o óptimo teórico. O problema aparece quando sai da teoria e entra na realidade.
O Kelly completo tem uma característica que poucos apostadores antecipam: a volatilidade. Com stake a 100% do Kelly, uma sequência de resultados negativos — perfeitamente possível mesmo com vantagem positiva — pode destruir 60% ou 70% da sua banca antes de a tendência positiva se impor. Estamos a falar de drawdowns profundos que não são hipotéticos: em simulações com vantagem de 5% e odds justas, mais de 1 em cada 20 percursos atinge um drawdown superior a 50% antes de se recuperar.
O risco de ruína teórico com Kelly completo é zero — é uma garantia matemática se a vantagem for real e persistente. Mas o risco de ruína prático é outra história. O apostador que vê 40% da banca evaporar em duas semanas não cai por causa da matemática: cai porque a pressão emocional, ou a necessidade de liquidar, o força a parar. A vantagem desaparece não por falha do modelo, mas por falha humana.
É aqui que o Kelly fraccionado entra. Não como uma alternativa teórica, mas como a ferramenta que transforma uma estratégia brilhante num plano que aguenta o mundo real.
O que é o Kelly fraccionado e como resolve o problema da volatilidade?
O Kelly fraccionado é exactamente o que o nome sugere: em vez de apostar 100% da stake recomendada pelo Critério de Kelly, aposta uma fração dela. Se a fórmula original diz para apostar 100€, você escolhe uma fração k — digamos 0.5 — e aposta 50€.
O princípio fundamental é contraintuitivo para quem vem do mundo das finanças: sacrificar 25% da taxa de crescimento máxima pode dar-lhe uma redução de 50% ou mais na volatilidade. A relação entre o crescimento e o risco não é linear — é assimétrica, e essa assimetria é o que torna o Kelly fraccionado tão poderoso.
A fórmula do Kelly fraccionado, com todas as variáveis identificadas, é:
Stake = k × [(p × d) − 1] / (d − 1)
Onde:
- k = fração de Kelly (o número entre 0 e 1 que escolhe — 0.5 para half Kelly, 0.25 para quarter Kelly)
- p = a sua estimativa da probabilidade real de ocorrência do evento (a sua "edge" ou vantagem, expressa em decimal: 55% = 0.55)
- d = odds decimais oferecidas pela casa de apostas (ex: odds de 2.00 = 2.00)
Para perceber porquê, volte à fórmula do Kelly completo: f* = (p × d − 1) / (d − 1). O numerador é a sua vantagem bruta (quanto espera ganhar por unidade arriscada); o denominador normaliza essa vantagem face às odds. O Kelly fraccionado multiplica tudo por k, ou seja, apenas redimensiona a aposta para baixo.
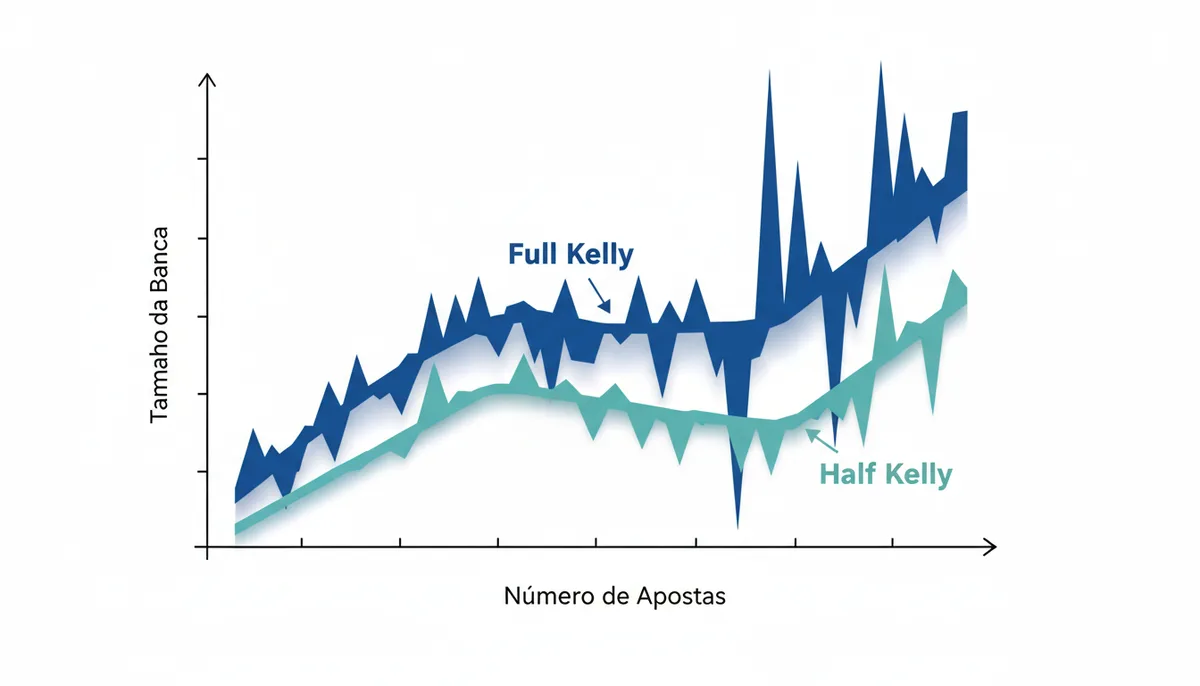
Pense assim: o Full Kelly é como conduzir a 200 km/h numa estrada com curvas — chega mais depressa ao destino, mas cada erro é catastrófico. O Half Kelly é a 100 km/h — chega um pouco mais tarde, mas raramente perde o controlo. A maioria dos apostadores profissionais prefere chegar inteiro.
A matemática da troca: quanto crescimento se perde para quanta segurança se ganha?
A relação entre a fração de Kelly e o resultado tem duas componentes. A taxa de crescimento esperada é proporcional a k(2−k). A variância — a medida de volatilidade — é proporcional a k². Estas duas funções comportam-se de forma muito diferente à medida que k diminui.
Quando reduz o k de 1.0 para 0.5, a variância cai para um quarto (k² = 0.25) — ou seja, a volatilidade é 75% menor. Mas a taxa de crescimento, que segue k(2−k) = 0.5 × 1.5 = 0.75 do valor original, só perde 25%. É esta a assimetria que justifica tudo o que se segue.
As melhorias são mais acentuadas nas primeiras reduções. Ir de 1.0 para 0.9 corta a variância em 19% mas só reduz o crescimento em 1%. Ir de 1.0 para 0.75 já corta a variância em 44% com perda de crescimento de apenas 15%. Cada fração seguinte oferece menos retorno em segurança — o que explica por que os consensos entre profissionais se concentram em fracções específicas.
| Fração de Kelly (k) | Stake Recomendada (vs. Full Kelly) | Taxa de Crescimento Esperada (vs. Full Kelly) | Volatilidade/Variância (vs. Full Kelly) |
|---|---|---|---|
| 1.0 (Full Kelly) | 100% | 100% | 100% |
| 0.75 | 75% | 87.5% | 56.25% |
| 0.50 (Half Kelly) | 50% | 75% | 25% |
| 0.25 (Quarter Kelly) | 25% | 43.75% | 6.25% |
Repare na última linha: Quarter Kelly reduz a volatilidade para 6.25% do nível original — uma redução de 94% — mas só sacrifica 56% do crescimento máximo. É uma troca que a maioria dos apostadores com banca real deveria considerar seriamente.
Guia passo a passo: como calcular a sua stake com o Kelly fraccionado
Vamos a um exemplo concreto. Imagine que vai apostar num jogo de futebol entre duas equipas que analisou a fundo.
Passo 1 — Estimar a sua probabilidade real. Após análise das estatísticas, formações, lesões e histórico recente, conclui que o seu clube tem 58% de probabilidade de vencer. Escreve p = 0.58.
Passo 2 — Obter as odds decimais. A casa de apostas oferece odds de 1.85 para a vitória desse clube. d = 1.85.
Passo 3 — Calcular a stake do Kelly completo. Aplicamos: f* = (0.58 × 1.85 − 1) / (1.85 − 1) = (1.073 − 1) / 0.85 = 0.073 / 0.85 = 0.0859. Ou seja, o Kelly completo recomenda apostar 8.59% da sua banca.
Passo 4 — Escolher a fração pessoal e aplicar. Se opta por Half Kelly: stake = 0.5 × 0.0859 = 0.0429, ou seja, 4.3% da banca. Se a sua banca é de €1000, a stake é de €43. Se preferir Quarter Kelly: €21.50.
Os cálculos são simples, mas o que muda entre €43 e €21.50 é a sua exposição ao risco. Com €43, um percurso de resultados adversos pode arrancar-lhe 15-20% da banca num mês. Com €21.50, esse mesmo percurso provavelmente lhe custa 7-10%. É o preço da segurança — e, na maioria dos cenários, é um preço justo.
Se a sua banca fosse de €5000, multiplicaria proporcionalmente: €215 (Half Kelly) ou €107.50 (Quarter Kelly). O princípio mantém-se independentemente da escala.
O fator mais crítico: como estimar a sua vantagem com precisão?
Toda a matemática acima depende de uma coisa que é a mais difícil de qualquer apostador: estimar com exactidão a sua vantagem real sobre a casa. O Critério de Kelly não tem inteligência própria — recebe a sua estimativa de probabilidade e devolve um número. Se a sua estimativa estiver errada, o número será errado, e as consequências de overbetting (apostar a mais) são severas.
O overbetting é o erro silencioso. Quando p está inflada — quando acha que tem 58% de hipótese mas a realidade é 52% —, o Kelly completo recomenda uma stake excessivamente grande. A longa duração não corrige o erro; amplifica-o. Cada aposta superdimensionada contribui para uma deriva negativa que o tempo não compensa.
Como estimar a edge com maior fiabilidade? Existem três abordagens usadas por quem pratica a sério:
- Modelos estatísticos próprios. Regressão logística, modelos de Poisson para desportos com golos, ou sistemas de rating que estimam a probabilidade de cada resultado. A complexidade varia, mas o princípio é sempre o mesmo: converter informação quantitativa em probabilidades.
- Comparação com odds de fecho de casas "sharp". Casas como a Pinnacle são amplamente usadas como referência pela comunidade de apostadores profissionais. As odds de fecho (just before kick-off) reflectem o consenso informado do mercado. Se as suas probabilidades estimadas diferem consistentemente das odds de fecho da Pinnacle, e na direcção correcta, tem provavelmente uma edge real.
- Análise de dados históricos. Testar as suas estimativas contra resultados passados — não para "provar" o modelo, mas para calibrar o quanto as suas estimativas tendem a ser optimistas ou pessimistas em relação à realidade.
É precisamente aqui que o Kelly fraccionado funciona como margem de segurança. Se a sua estimativa de 58% estiver errada e a verdadeira probabilidade for 54%, o Full Kelly superestima a stake em 40%. O Half Kelly superestima em 20%. O Quarter Kelly em 10%. A fracção escolhida é directamente proporcional à tolerância ao erro na estimativa — e esse erro é inevitável.
Escolher a sua fração: qual é o nível de Kelly certo para si?
A escolha da fração não é académica. Reflete dois factores simultâneos: a confiança que tem na sua estimativa da vantagem e a capacidade emocional e financeira de absorver drawdowns.
Para ajudar nessa decisão, pense em duas perguntas:
- Qual a sua confiança na estimativa de vantagem? Se analisa jogos de forma detalhada, com modelos e dados históricos, e testou consistentemente as suas previsões, a sua confiança é alta. Se está a começar e baseia-se em intuição, é baixa.
- Qual a sua tolerância a drawdowns de 30% ou mais? Se um cenário em que perde 40% da banca em dois meses o faria abandonar, a tolerância é baixa. Se encara essa possibilidade como temporária e aceitável, é alta.
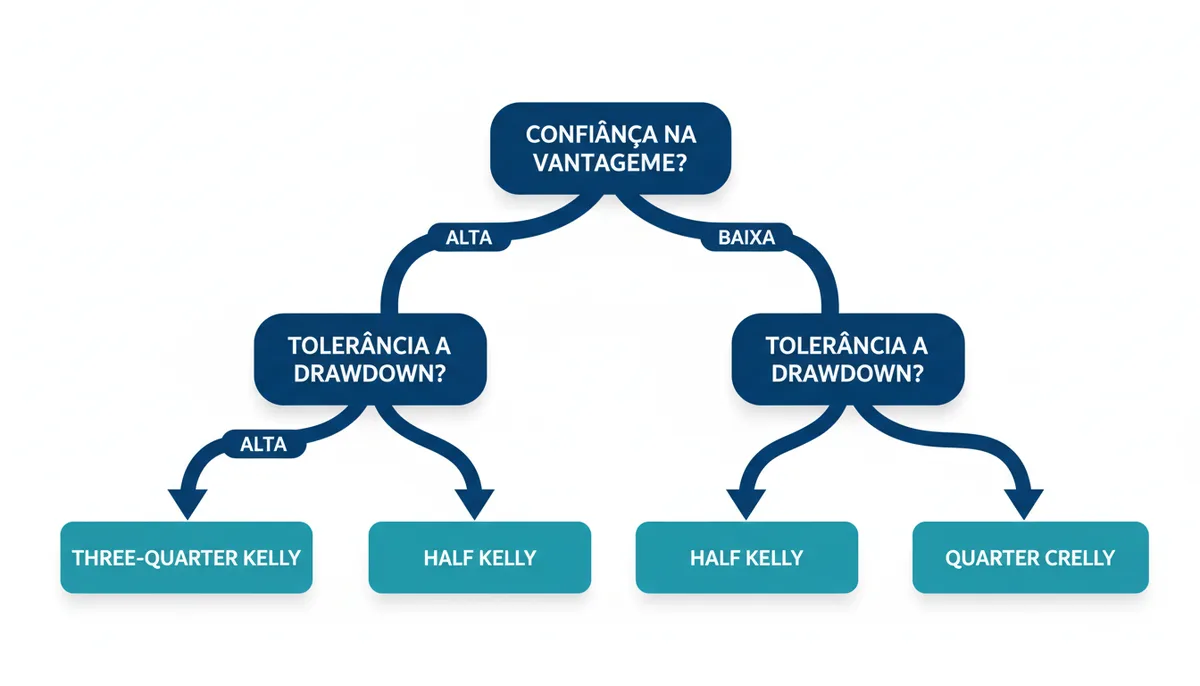
Com base nestas variáveis, as directrizes práticas são:
- Quarter Kelly (k = 0.25): para iniciantes, apostas com pouca certeza (ex: mercados de cantos, cartões em futebol), ou perfis conservadores que não toleram perdas superiores a 15-20% da banca. É a fração que protege contra a maioria dos erros de estimativa.
- Half Kelly (k = 0.5): o padrão equilibrado e o mais recomendado para apostadores com experiência intermédia que possuem modelos semi-estabilizados. Reduz a volatilidade pela metade e o crescimento apenas num quarto — a troca clássica.
- Three-Quarter Kelly (k = 0.75): para quem tem confiança elevada nos seus modelos e tolera drawdowns de 30-40%. Exige disciplina e banca suficiente para absorver a oscilação.
- Full Kelly (k = 1.0): apenas quando quantificou a sua vantagem com precisão quase-exacta e tem uma tolerância a risco extremo. Fora de cenários muito específicos — tipicamente em mercados com liquidez apertada e odds largas — não é aconselhável para a grande maioria dos apostadores.
Não existe a fração "certa" universal. Existe a fração certa para si, naquele momento, com o conhecimento que tem. E ela pode mudar à medida que aprende.
Simulações em ação: Full Kelly vs. Half Kelly vs. Quarter Kelly
A teoria é uma coisa; ver o comportamento simulado é outra. Considere uma simulação de 1000 apostas com as seguintes condições fixas: vantagem real de 6%, odds médias de 1.91 (equivalente a uma probabilidade implícita de cerca de 52.4%), e taxa de acerto consistente com a estimativa. Aplicamos as três frações.
Com Full Kelly, a stake base é de cerca de 6.7% da banca por aposta. O resultado médio final é o mais alto dos três cenários — o crescimento geométrico máximo. Mas a dispersão é enorme: em algumas trajetórias a banca triplica; noutras cai para metade ou menos. O pior drawdown registado ultrapassa frequentemente os 60%.
Com Half Kelly, a stake é de cerca de 3.4% por aposta. O resultado médio final é aproximadamente 75% do Full Kelly — o que, a 1000 apostas, ainda representa crescimento substancial. Os drawdowns mais profundos ficam tipicamente entre 25% e 35%. A curva é visivelmente mais suave, e a maioria das trajetórias não cruza abaixo do ponto de partida por períodos prolongados.
Com Quarter Kelly, a stake é de cerca de 1.7%. O crescimento médio final ronda os 44% do Full Kelly. Os drawdowns raramente excedem 15-20%. A curva tem ar de crescimento consistente, com oscilações que um investidor tradicional consideraria aceitáveis.
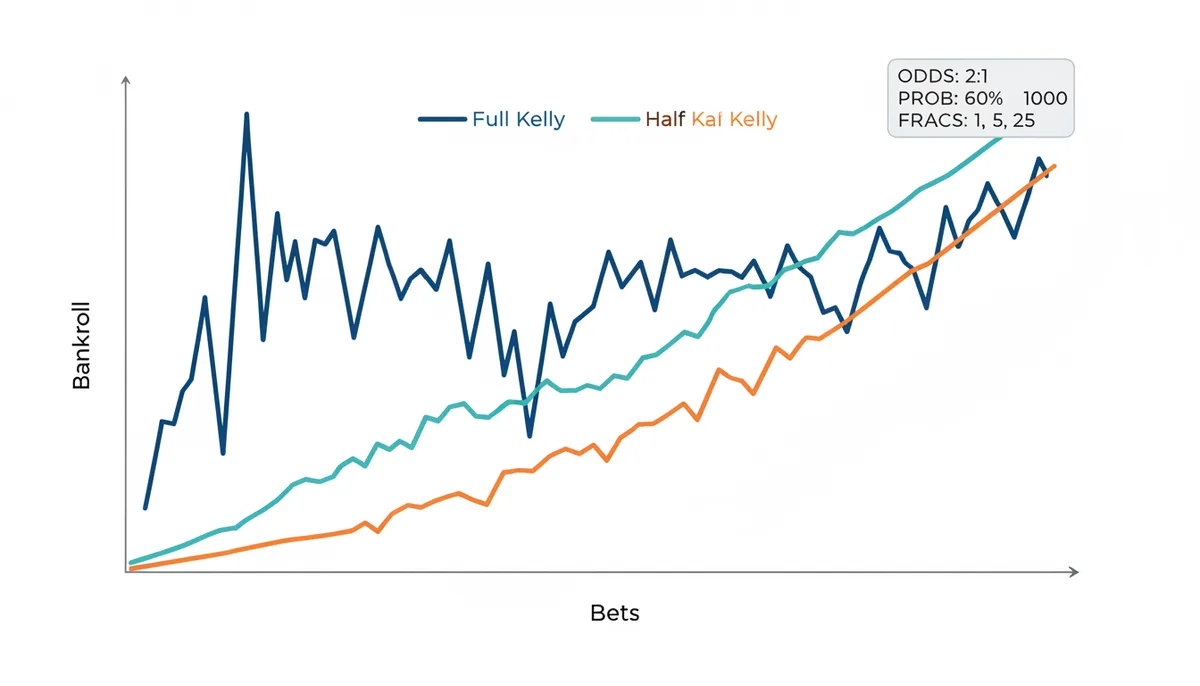
O que estas simulações mostram claramente é que o "perdedor" de crescimento do Kelly fraccionado é, na prática, um ganhador de consistência. Se o seu objectivo é sobreviver tempo suficiente para que a vantagem se manifeste — e é o único objectivo que faz sentido para quem tem banca limitada —, a fração menor é quase sempre a escolha correcta.
Erros comuns e mitos sobre o Kelly fraccionado
Mitologia: "Kelly fraccionado é apenas menos lucrativo." Não é. É teoricamente menos optimizado para o crescimento puro, mas pragmaticamente superior para a sobrevivência e consistência. Um apostador que com Half Kelly completa 10 anos a operar continuamente terá resultados acumulados superiores a um que usa Full Kelly e desiste no quinto ano após um drawdown de 60%. A métrica correcta não é a taxa de crescimento teórica — é a taxa de crescimento efectiva ao longo da vida útil da sua banca.
Erro frequente: não recalcular a stake em percentagem da banca actual. O Kelly fraccionado funciona com percentagens, não com valores absolutos. Se a sua banca cai de €2000 para €1500 após uma série negativa, a stake não deve manter-se em €43 (Half Kelly de €2000). Deve cair para €32. Recalcular periodicamente — após cada aposta, ou pelo menos semanalmente — não é opcional; é a mecânica básica do sistema.
Mito: "O Kelly transforma apostas perdedoras em lucrativas." Não transforma. O Critério de Kelly, em qualquer fração, só encontra tamanho óptimo quando existe vantagem real. Se a sua estimativa de probabilidade está errada a ponto de o Valor Esperado ser negativo, o Kelly fraccionado optimiza de forma elegante a velocidade com que perde dinheiro. O método assume que já fez o trabalho de identificar a edge antes de abrir a casa de apostas.
Confusão comum: Kelly fraccionado versus flat betting. O flat betting (stake fixo) é mais simples — isso é inegável. Mas não é mais seguro nem mais rentável a longo prazo quando existe uma vantagem quantificável. O flat betting trata todas as apostas igualmente: uma com edge de 2% e outra com edge de 10% recebem o mesmo montante. O Kelly fraccionado distingue-as, apostando proporcionalmente mais onde a sua confiança é maior. A simplicidade do flat betting tem o custo de ignorar a qualidade da aposta.
Para além das apostas individuais: Kelly para um portfólio de apostas
A maioria dos apostadores activos não faz uma aposta de cada vez. Abre múltiplas apostas em eventos distintos, por vezes em mercados correlacionados. Aplicar o Critério de Kelly a cada aposta individualmente, sem considerar o conjunto, pode criar uma exposição agregada que excede o que a sua banca suporta.
Matematicamente, existe uma versão do Critério de Kelly para múltiplas apostas simultâneas que optimiza o crescimento considerando a matriz de correlação entre os eventos. É precisamente como o nome sugere: um problema de álgebra linear com tantas variáveis quantas apostas abertas, em que as dependências entre eventos (dois jogos da mesma liga, por exemplo) complicam o cálculo. Para um apostador manual, esta abordagem é impraticável.
A heurística mais comum entre quem gere portfólios de apostas é a seguinte: calcula-se a stake total que o Kelly completo recomendaria para a banca inteira (usando a edge ponderada média de todas as apostas) e divide-se esse valor pelas apostas de valor identificadas. Quando se quer ser mais refinado, pondera-se cada share pela força relativa da edge de cada aposta — as apostas com maior vantagem recebem proporção maior do montante total.
Esta abordagem não é rigorosa — não substitui o cálculo multivariável real — mas oferece uma solução que evita o overbetting agregado e mantém a disciplina de risco. É o compromisso prático que a complexidade matemática não permite ignorar.
FAQ
Posso usar uma fração de Kelly superior a 1.0?
Não. Isso é conhecido como overbetting e aumenta drasticamente o risco de ruína. Matematicamente, qualquer fração acima de 1.0 leva a uma taxa de crescimento a longo prazo inferior à do Kelly completo e aumenta a volatilidade de forma exponencial. Não há nenhum cenário em que apostar mais do que o Kelly completo seja vantajoso — a menos que tenha informação privilegiada que as casas não têm, o que, se existisse, não seria necessária uma estratégia de stake.
O Critério de Kelly fraccionado funciona para jogos de casino como a roleta?
Só funciona se tiver uma vantagem (EV positivo), o que é extremamente raro em jogos de casino. Em jogos com vantagem da casa (EV negativo) como a roleta, o Critério de Kelly recomenda correctamente não apostar — uma stake de zero. Usá-lo num jogo EV- apenas acelera as perdas, independentemente da fração escolhida. O método não faz milagres: onde não existe edge, a resposta correcta é não jogar.
Com que frequência devo recalcular o tamanho da minha banca para ajustar a stake?
Idealmente, a stake deve ser sempre uma percentagem da sua banca no momento da aposta, o que significa recalcular a cada aposta. Na prática, muitos apostadores recalculam diariamente ou semanalmente, ou após uma mudança percentual significativa (ex: acima ou abaixo de 10%) na banca. O importante é que o valor da stake reflecta sempre o estado actual do capital — uma stake calculada há dois dias com uma banca já inexistente é inútil.
E se eu não souber a minha vantagem exacta?
Ninguém sabe a sua vantagem exacta. É precisamente por isso que o Kelly fraccionado é tão útil. Usar uma fração conservadora (ex: 0.25 ou 0.5) protege a sua banca contra a inevitável sobrestimação da sua vantagem real. A incerteza na estimativa é a variável mais perigosa de todo o processo — e a fracção reduzida é o seu seguro contra ela.
Usar uma stake fixa ("flat betting") não é mais simples e seguro?
É mais simples, mas não necessariamente mais seguro ou mais rentável. O Kelly fraccionado adapta o risco que corre ao tamanho da sua vantagem, apostando mais quando a sua edge é maior. Uma stake fixa não faz essa distinção, arriscando o mesmo valor numa aposta com edge de 1% e outra com edge de 8%. Quando o seu modelo funciona bem, o flat betting deixa dinheiro sobre a mesa. Quando falha, não protege mais do que o Kelly fraccionado.
O que acontece se a minha estimativa de probabilidade estiver errada e eu não tiver vantagem?
Se a sua estimativa estiver errada a ponto de apostar em algo com EV negativo, o Critério de Kelly — fraccionado ou não — fará com que perca dinheiro a longo prazo. O método optimiza o crescimento quando existe uma vantagem; não consegue criá-la. Antes de aplicar qualquer versão do Kelly, garanta que as suas estimativas de probabilidade são fiáveis. Caso contrário, a ferramenta certa no momento errado é um caminho rápido para o esgotamento da banca.
Conclusão prática
O Kelly fraccionado não é um atalho para o lucro. É uma ferramenta que exige trabalho prévio: modelos que estimem probabilidades com mais precisão do que as odds da casa, e honestidade para reconhecer quando esse trabalho não está feito. O que oferece é a possibilidade de apostar com vantagem sem se destruir no processo.
A escolha da fração é pessoal, mas não arbitrária. Depende da confiança nos seus números e da capacidade de aguentar verdades difíceis sobre o seu próprio desempenho. Se está a começar, use Quarter Kelly. Quando os resultados validarem parte dos seus modelos, suba para Half Kelly. Full Kelly é um destino, não um ponto de partida — e muitos apostadores nunca chegam lá, com uma boa razão: a consistência a longo prazo vale mais do que o crescimento teórico que nunca se concretiza.
Aposte a fração que lhe permite manter a cabeça acima da água. A banca que sobrevive é a única que pode crescer.
Sources
- IEEE Xplore — O artigo original de 1956 de J. L. Kelly, Jr., 'A New Interpretation of Information Rate', que estabeleceu a base matemática do critério.
- Columbia University, Department of Statistics — Artigos e materiais de curso sobre a aplicação do Critério de Kelly em finanças e jogos de azar, confirmando a sua validade académica.
- William Poundstone (Author's official site or publisher page) — O seu livro 'Fortune's Formula' é a referência principal sobre a história e as personalidades (incluindo Ed Thorp) que aplicaram o Kelly no mundo real, do blackjack a Wall Street.
- University of California, Irvine - Department of Mathematics — Publicações e biografia de Edward O. Thorp, que foi um pioneiro na aplicação prática do Critério de Kelly em cenários de vantagem, como a contagem de cartas no blackjack.